Preguntas frecuentes
¿Cuánto cuesta un living trust en línea en California?
Un living trust en línea en California cuesta $400-$500 por documentos revisados por una abogada, en comparación con, a menudo, varios miles de dólares por un abogado tradicional. LivingTrustCalifornia.com cobra $400 para una persona y $500 para parejas, e incluye paquetes completos con living trust, testamento de respaldo (pour-over will), poderes notariales y directivas de atención médica, todos revisados por la abogada Rozsa Gyene, Colegio de Abogados de California n.º 208356.
El fideicomiso de $399 de LegalZoom es generado por software, sin abogado; su único plan con abogado es el fideicomiso Premium de $549 ($649 para parejas, a septiembre de 2026), con consultas telefónicas a través de una membresía que se renueva a $199 al año (LegalZoom no es un despacho de abogados). Nuestro servicio incluye la revisión por una abogada sin costo adicional, para cumplir con los requisitos del California Probate Code.
Qué incluyen los $400-$500: fideicomiso revocable en vida (con anexo de bienes), testamento de respaldo (pour-over will), poder notarial duradero general, directiva anticipada de atención médica, autorización HIPAA, certificación del fideicomiso, declaración jurada del fiduciario, cesión de bienes personales y memorando de bienes personales, además de instrucciones para financiar el fideicomiso.
Cree su living trust de California: la mayoría de las personas termina el cuestionario en 20 a 30 minutos, y usted recibe los documentos terminados de su living trust en un plazo de 24 horas.
¿Puedo crear mi propio living trust en California?
Sí, la ley de California le permite crear su propio living trust sin un abogado. Un living trust válido en California requiere un documento escrito y firmado por usted. La ley de California no exige que un living trust esté notarizado ni tenga testigos para ser válido (Probate Code 15200), pero los bancos y las compañías de títulos normalmente esperan un fideicomiso notarizado o una certificación del fideicomiso. Sin embargo, los errores en un fideicomiso hecho por uno mismo pueden enviar los bienes al proceso de sucesión (probate). Los servicios en línea con revisión por abogado ($400-$500) ofrecen el mejor equilibrio entre precio accesible y calidad.
Aunque los fideicomisos hechos completamente en línea son legales, conllevan un riesgo significativo. Los tribunales de sucesiones (probate) de California ven con regularidad fideicomisos fallidos por no haberse firmado correctamente, por designaciones de beneficiarios poco claras o por disposiciones faltantes. Nuestro servicio ofrece documentos de calidad de abogado a precios de servicio en línea, con revisión obligatoria por la abogada Rozsa Gyene, Colegio de Abogados de California n.º 208356.
¿Es legal un living trust en línea en California?
Sí, los living trusts en línea son completamente legales en California. El estado no exige que los fideicomisos sean preparados por un abogado. Siempre que el documento del fideicomiso esté correctamente redactado y firmado conforme a los requisitos del California Probate Code, es legalmente válido y exigible, sin importar quién lo haya preparado. California no exige la notarización para su validez, aunque los bancos y las compañías de títulos normalmente esperan un fideicomiso notarizado o una certificación del fideicomiso.
Los tribunales de California aceptan con regularidad fideicomisos creados a través de servicios en línea, plantillas y preparación propia. La clave es asegurar que se firmen correctamente y cumplan con los requisitos de la ley estatal.
¿Cuánto tiempo toma crear un living trust en línea?
La mayoría de las personas termina el cuestionario en línea en 20 a 30 minutos, y usted recibe los documentos terminados de su living trust en un plazo de 24 horas. Compare esto con las 2 a 4 semanas que toma trabajar con un abogado.
El proceso en línea es sencillo: responda preguntas sobre su familia y sus bienes, revise los documentos generados, firme y notarice, y luego financie su fideicomiso transfiriendo sus bienes.
¿Qué documentos incluye un paquete de living trust en línea?
Un paquete completo de living trust en línea incluye el fideicomiso revocable en vida (con anexo de bienes), testamento de respaldo (pour-over will), poder notarial general duradero, directiva anticipada de atención médica, autorización HIPAA, certificación del fideicomiso, declaración jurada del fiduciario, cesión de bienes personales y memorando de bienes personales, además de instrucciones para financiar el fideicomiso (las escrituras de transferencia de propiedades tienen un costo aparte de $100 por propiedad). Living Trust California incluye los 9 documentos esenciales por $400 (individual) o $500 (parejas).
Estos documentos trabajan en conjunto para ofrecer una planificación patrimonial integral: el fideicomiso evita el proceso de sucesión (probate), el testamento de respaldo recoge los bienes que se hayan omitido, los poderes notariales lo protegen en caso de incapacidad y las directivas de atención médica aseguran que se sigan sus deseos médicos.
Nota: los paquetes de solo testamento (sin living trust) cuestan desde $150 para una persona y $250 para parejas.
¿Necesito un abogado para crear un living trust?
No, California no exige un abogado para crear un living trust. Muchas personas crean con éxito fideicomisos válidos usando servicios en línea para patrimonios sencillos. Sin embargo, si tiene intereses comerciales, bienes inmuebles en otro estado, un beneficiario con necesidades especiales, una familia ensamblada con intereses en conflicto o un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026), se recomienda consultar a un abogado.
Para patrimonios sencillos (casado o soltero, una residencia principal, deseos estándar para los beneficiarios), los servicios en línea con revisión por abogado ofrecen la mejor relación calidad-precio. Usted obtiene documentos de calidad de abogado a una fracción del costo de un abogado tradicional.
¿Cuál es la forma más barata de obtener un living trust en California?
La forma más barata de obtener un living trust en California es usar un servicio en línea como Living Trust California por $400. Los libros de plantillas y formularios cuestan menos, pero conllevan un mayor riesgo de errores. El plan con abogado de LegalZoom (Premium) cuesta $549 y su fideicomiso Basic sin abogado $399 (a septiembre de 2026), los abogados tradicionales a menudo cobran varios miles de dólares, y el proceso de sucesión (probate) sin un fideicomiso implica honorarios legales del abogado y del albacea fijados por ley de $26,000 en un patrimonio de $500,000.
No confunda "lo más barato al inicio" con el mejor valor. Un fideicomiso de $400-$500 bien preparado y revisado por una abogada puede ahorrarle a su familia de $26,000 a $66,000 en honorarios del proceso de sucesión (probate) fijados por ley (patrimonios de $500,000 a $2,000,000) y un probate que a menudo tarda de 12 a 18 meses o más.
Navegación rápida - 60+ preguntas respondidas
Conceptos básicos
Preguntas generales (8)Costo y valor
Costo y precios (8)Creación
Creación y proceso (7)Financiamiento
Financiamiento y bienes (2)California
Específicas de CA (5)Fideicomisos en línea
Legitimidad y calidad (5)Situaciones
Situaciones específicas (3)Después del fallecimiento
Proceso después del fallecimiento (5)Como somos un despacho de abogados, una abogada de California prepara y revisa sus documentos.
Preguntas generales sobre el living trust
¿Qué es un living trust (fideicomiso revocable en vida) en California?
Un living trust (también llamado fideicomiso revocable en vida) es un documento legal que mantiene la titularidad de sus bienes durante su vida y los distribuye a sus beneficiarios después de su fallecimiento, todo sin pasar por el tribunal de sucesiones (probate).
Cómo funciona:
- Usted crea el fideicomiso y transfiere sus bienes a él
- Usted actúa como fiduciario y mantiene el control total
- Puede cambiar, modificar o cancelar el fideicomiso en cualquier momento
- Cuando usted fallece, su fiduciario sucesor distribuye los bienes a los beneficiarios
- Todo el proceso evita el tribunal de sucesiones (probate)
Un living trust financiado es una de las formas más confiables de evitar el costoso ($26,000-$66,000+ en honorarios fijados por ley en un patrimonio de $500,000 a $2,000,000) y largo (a menudo de 12 a 18 meses o más) proceso de sucesión (probate) de California.
¿Cuál es la diferencia entre un living trust y un fideicomiso común?
Un living trust (también llamado "fideicomiso inter vivos") se crea durante su vida, mientras que otros fideicomisos pueden crearse después del fallecimiento (fideicomisos testamentarios) o para fines específicos.
Diferencias clave:
- Living trust: se crea mientras usted vive, usted lo controla, puede cambiarse en cualquier momento, evita el proceso de sucesión (probate)
- Fideicomiso testamentario: lo crea su testamento después del fallecimiento, primero pasa por el probate
- Fideicomiso irrevocable: no puede cambiarse una vez creado, se usa para protección fiscal o de bienes
- Fideicomiso para necesidades especiales: protege los beneficios gubernamentales de beneficiarios con discapacidad
Cuando la gente dice "living trust", normalmente se refiere a un fideicomiso revocable en vida, el tipo más común para la planificación patrimonial.
¿Cómo funciona un living trust en California?
Durante su vida:
- Usted crea el documento del fideicomiso
- Usted transfiere sus bienes al fideicomiso (financiamiento)
- Usted actúa como fiduciario y controla todo
- Puede comprar, vender, hipotecar o administrar los bienes con normalidad
- Puede cambiar beneficiarios o fiduciarios en cualquier momento
Si usted queda incapacitado(a):
- Su fiduciario sucesor asume el cargo de inmediato
- No se necesita una curatela (conservatorship) designada por el tribunal
- Sus cuentas se pagan y sus bienes se administran
Cuando usted fallece:
- El fiduciario sucesor toma el control de inmediato
- Los bienes se distribuyen a los beneficiarios según sus instrucciones
- Sin intervención del tribunal de sucesiones (probate)
- Sin esperar al tribunal de sucesiones (el proceso de sucesión o probate a menudo tarda de 12 a 18 meses o más)
- Todo se mantiene privado (no forma parte del registro público)
¿Cuáles son los beneficios de un living trust?
Los 8 beneficios principales:
- Evita el proceso de sucesión (probate): ahorre $26,000-$66,000+ en honorarios de probate fijados por ley (patrimonios de $500,000 a $2,000,000) y un probate que a menudo tarda de 12 a 18 meses o más
- Privacidad: el fideicomiso se mantiene privado, a diferencia del probate (registro público)
- Protección en caso de incapacidad: el fiduciario sucesor administra si usted no puede
- Control: especifique cuándo y cómo los beneficiarios reciben los bienes
- Rapidez: distribución sin esperar al tribunal de sucesiones (probate)
- Propiedades en varios estados: un solo fideicomiso cubre todos los estados
- Resistente a impugnaciones: más difícil de impugnar que un testamento
- Tranquilidad: sepa que su familia está protegida
¿Cuáles son las desventajas de un living trust?
Desventajas que debe considerar, con honestidad:
- Costo inicial: $400-$500 aquí, o a menudo varios miles de dólares con un abogado tradicional (pero puede ahorrar $26,000+ en honorarios del proceso de sucesión (probate) fijados por ley más adelante en un patrimonio de $500,000)
- Tiempo para establecerlo: la mayoría de las personas termina el cuestionario en 20 a 30 minutos (en línea), o varias semanas (abogado)
- Requiere financiamiento: debe transferir los bienes al fideicomiso (2-4 horas de trabajo)
- No permite nombrar tutores: se necesita un testamento aparte para los tutores de los hijos menores
- Complejidad: un poco más complejo que un testamento simple
- Mantenimiento continuo: puede necesitar actualizaciones después de cambios importantes en su vida
¿Vale la pena un living trust en California?
Definitivamente sí para la mayoría de los residentes de California. Estas son las cuentas:
Ejemplo: patrimonio de $500,000 en California
- Costo del living trust: $400-$500
- Costo del proceso de sucesión (probate) sin fideicomiso: $26,000 (honorarios fijados por ley)
- Costos adicionales del proceso de sucesión (probate): tarifa de presentación ante el tribunal ($435) más tarifas de avalúo y de publicación
- Tiempo ahorrado: a menudo de 12 a 18 meses o más
- Privacidad ganada: no tiene precio
Usted paga $500 y su familia evita $26,000 en honorarios del proceso de sucesión (probate) fijados por ley, más los costos judiciales
Usted debería tener un living trust si:
- ✓ Es dueño de bienes inmuebles en California
- ✓ Sus bienes superan los $208,850
- ✓ Valora su privacidad
- ✓ Quiere proteger a su familia del proceso de sucesión (probate)
¿Puedo crear un living trust yo mismo?
Técnicamente sí, pero no se recomienda. Estas son las razones:
Riesgos de las plantillas:
- Errores comunes: financiamiento incorrecto, notarización inválida, cláusulas equivocadas sobre el fiduciario
- Un solo error puede costarle a su familia $26,000+ en honorarios del proceso de sucesión (probate) fijados por ley en un patrimonio de $500,000
- Los errores normalmente se descubren después de su fallecimiento, cuando ya es demasiado tarde para corregirlos
Mejores opciones:
- En línea con revisión de la abogada ($400-$500): calidad de abogado con una tarifa fija baja
- Abogado tradicional (a menudo varios miles de dólares): para patrimonios complejos
- Plantilla sin más ($0-100): el riesgo más alto, el ahorro no vale la pena
¿Cuánto tiempo dura un living trust?
Un living trust dura para siempre o hasta que se distribuyan todos los bienes, lo que ocurra primero.
Cronología:
- Durante su vida: el fideicomiso continúa indefinidamente (usted puede cancelarlo en cualquier momento)
- Después de su fallecimiento: el fideicomiso continúa hasta que el fiduciario sucesor distribuye todos los bienes
- Plazo de distribución: depende del patrimonio; sin intervención del tribunal de sucesiones (probate)
- Fideicomisos testamentarios: pueden continuar para los beneficiarios (hijos menores hasta los 25, 30 años, etc.)
Ejemplo: usted fallece con un patrimonio de $500,000. Su fiduciario sucesor inventaría los bienes, paga las cuentas, presenta las declaraciones de impuestos finales y hace la distribución a los beneficiarios sin acudir al tribunal de sucesiones (probate). Entonces el fideicomiso termina.
Excepción: si usted establece subfideicomisos para hijos menores que conservan el dinero hasta que cumplan 30 años, esos subfideicomisos continúan hasta que el hijo alcance esa edad.
Preguntas sobre costos y precios
¿Cuánto cuesta un living trust en línea en California?
No confunda "lo más barato al principio" con la mejor relación calidad-precio. Un fideicomiso de $400-$500 preparado correctamente puede ahorrarle a su familia $26,000-$66,000 en honorarios fijados por ley (en un patrimonio de $500,000 a $2,000,000) al evitar el tribunal de sucesiones (probate) de California y sus demoras, que a menudo duran de 12 a 18 meses o más.
Consulte nuestra tabla de precios transparente para ver qué incluyen nuestros paquetes de fideicomiso individual de $400 y conjunto de $500. Vea aquí el desglose completo de nuestros precios →
¿Es LegalZoom más barato que un abogado para un living trust?
Sí, pero nuestro servicio es aún más económico:
| Servicio | Costo | Revisión de la abogada |
|---|---|---|
| Living Trust California | $400-$500 | ✓ Incluida |
| LegalZoom Premium | $549-$649 (a septiembre de 2026) | Consultas telefónicas, renovación a $199/año |
| Abogado tradicional | A menudo varios miles de dólares | ✓ Incluida |
Usted ahorra $149 en comparación con LegalZoom Premium (a septiembre de 2026)
Nuestro despacho de abogados de California ofrece la revisión de abogado como estándar. Vea aquí el desglose completo de los requisitos de un LDA frente a un despacho de abogados.
¿Hay costos ocultos en un living trust?
Además del costo inicial de crear el fideicomiso, presupueste lo siguiente:
- Notarización: $15 por firma para el reconocimiento notarial (Government Code 8211)
- Registro de la transferencia de bienes inmuebles: las tarifas de registro las fija su condado y varían; la oficina del registrador de su condado puede indicarle el monto exacto.
- Ayuda opcional de una compañía de títulos: las tarifas varían si usa una compañía de títulos para transferir la propiedad
- Enmiendas futuras: llame al (818) 337-4071 para consultar precios cuando necesite cambios
Lo que normalmente es gratis:
- ✓ Transferencias de cuentas bancarias
- ✓ Transferencias de cuentas de inversión
- ✓ Transferencias de vehículos (opcional, no es obligatorio)
- ✓ Cesión de bienes personales
Total de costos adicionales: las tarifas del notario y la tarifa de registro de su condado para la mayoría de las personas
¿Cuánto cuesta modificar un living trust en California?
Costos de modificación del fideicomiso:
- Living Trust California: llame al (818) 337-4071 para consultar precios
Cuándo necesita una modificación:
- Cambiar beneficiarios
- Cambiar al fiduciario sucesor
- Agregar o quitar bienes
- Actualizar los porcentajes de distribución
Cuándo necesita una reformulación completa (llame para consultar precios):
- Cambios importantes en su vida (nuevo matrimonio, divorcio)
- Cambios significativos en sus bienes
- Ya se hicieron varias modificaciones
- Reestructuración completa
¿Qué es más barato: un testamento o un living trust?
Costo inicial: un testamento es más barato
- Testamento: $150 aquí ($250 conjunto)
- Living trust: $400-$500 aquí, o a menudo varios miles de dólares (abogado)
Costo total (incluidos los costos después del fallecimiento): un fideicomiso es MUCHO más barato
Ejemplo: patrimonio de $500,000 en California
- Solo con testamento:
- Costo del testamento: $250
- Honorarios del proceso de sucesión (probate): $26,000
- Más costos judiciales y tarifas de avalúo y de publicación
- Total: $26,250 más costos judiciales
- Con living trust:
- Costo del fideicomiso: $500
- Honorarios del proceso de sucesión (probate): $0
- Costos judiciales: $0
- Total: $500
Ahorro: $25,750 más costos judiciales
¿Cuánto cuesta el proceso de sucesión (probate) en California frente a un living trust?
Costos del proceso de sucesión (probate) en California (honorarios fijados por ley):
| Valor del patrimonio | Costo del probate | Living trust | Ahorro |
|---|---|---|---|
| $300,000 | $18,000 | $500 | $17,500 |
| $500,000 | $26,000 | $500 | $25,500 |
| $1,000,000 | $46,000 | $500 | $45,500 |
Más estos costos adicionales del probate:
- Tarifas de presentación judicial: $435 ($450 en Riverside y San Francisco)
- Tarifas de publicación
- Tarifas de avalúo
- Honorarios de contabilidad
- Tiempo: a menudo de 12 a 18 meses o más (con un fideicomiso financiado no hay proceso de sucesión o probate)
¿De verdad funcionan los servicios de living trust en línea?
Sí, SI incluyen revisión de abogado. Esto es lo que importa:
Qué hace legítimo a un servicio en línea:
- ✓ Documentos específicos para California (no plantillas genéricas para los 50 estados)
- ✓ Preparados y revisados por abogado (no como extra opcional)
- ✓ Respaldo de un abogado con licencia (se indica el número del colegio de abogados estatal)
- ✓ Paquete completo (fideicomiso + testamento + poder notarial + directiva de atención médica)
- ✓ Instrucciones de financiamiento adecuadas (crítico: muchos fideicomisos quedan sin financiar)
Señales de alerta:
- ✗ No hay revisión de abogado o cuesta extra
- ✗ Plantillas genéricas no específicas para California
- ✗ No indican número del colegio de abogados estatal ni identifican al abogado
- ✗ Demasiado barato ($99 o menos, normalmente insuficiente)
¿Puedo darme el lujo de NO tener un living trust?
No. Estas son las cuentas, sin rodeos:
Si usted es dueño de una casa de $400,000 en California:
- Costo del living trust: $400-$500 (pago único)
- Costo del proceso de sucesión (probate) sin fideicomiso: $11,000 (abogado) + $11,000 (albacea) = $22,000 en honorarios fijados por ley, más los costos judiciales
- Demora: a menudo de 12 a 18 meses o más antes de que su familia pueda acceder a los bienes
- Privacidad perdida: todos sus bienes pasan a formar parte del registro público
La pregunta no es "¿Puedo pagar un fideicomiso?"
La pregunta es "¿Puede mi familia pagar los $22,000+ y un proceso de sucesión (probate) que a menudo tarda de 12 a 18 meses o más si NO tengo un fideicomiso?"
¿Ofrecen servicios de transferencia de escrituras de propiedad?
Sí. Por $100 por propiedad, preparamos una escritura para transferir su bien inmueble a su fideicomiso. Esto incluye una búsqueda de título para verificar la información de la escritura actual y una escritura de transferencia preparada por una abogada. Usted recibe la escritura terminada con instrucciones para registrarla en la oficina del registrador de su condado (las tarifas de registro las fija su condado y varían; la oficina del registrador de su condado puede indicarle el monto exacto).
Muchos clientes lo encuentran útil porque transferir una propiedad a un fideicomiso requiere un lenguaje legal preciso para evitar una reevaluación del impuesto predial o problemas de título.
Qué incluye el servicio de escritura de $100:
- Búsqueda de título: verificamos el propietario actual, la descripción legal y cualquier servidumbre o restricción
- Escritura de transferencia al fideicomiso preparada por una abogada: con el formato correcto para transferir de usted como persona a usted como fiduciario
- Informe preliminar de cambio de propietario: formulario obligatorio para el registrador del condado
- Instrucciones de registro: guía paso a paso para presentar la escritura usted mismo y ahorrar en tarifas de registro
Cuándo pedirlo: agregue el servicio de escritura al crear su living trust. Nos comunicaremos con usted dentro de 24 horas para recopilar los datos de la propiedad (dirección, información de la escritura actual). La mayoría de los clientes reciben su escritura en 3-5 días hábiles.
¿Puedo recibir mi plan patrimonial impreso y enviado por correo?
Sí. Por $75, imprimimos profesionalmente su plan patrimonial completo, lo organizamos en una carpeta elegante con separadores etiquetados y se lo enviamos directamente por correo. Su paquete llega listo para guardarlo o compartirlo con su fiduciario sucesor, normalmente dentro de 5-7 días hábiles después de completar los documentos.
Muchos clientes prefieren una copia física para su tranquilidad: guardar un juego impreso en una caja fuerte a prueba de fuego, compartirlo con su fiduciario sucesor o dejarlo en custodia con su abogado. Aunque todos los documentos están disponibles para descargar en PDF, un paquete impreso y organizado profesionalmente brinda una capa adicional de seguridad.
Qué incluye el paquete impreso de $75:
- Impresión profesional: todos sus documentos de planificación patrimonial impresos en papel de alta calidad
- Carpeta de presentación elegante: carpeta resistente con su nombre grabado en relieve
- Separadores etiquetados: secciones organizadas para el fideicomiso, el testamento, los poderes notariales y las directivas de atención médica
- Guía de referencia rápida: resumen de lo que hace cada documento y dónde encontrar las cláusulas clave
- Instrucciones para el fiduciario sucesor: guía paso a paso para su fiduciario
- Envío seguro: enviado por USPS Priority Mail con rastreo
Cuándo pedirlo: agregue el paquete impreso al completar su pedido. Lo enviamos por correo una vez terminada la revisión de la abogada, normalmente 5-7 días hábiles después de que se completan los documentos.
Preguntas sobre la creación y el proceso
¿Cómo establezco un living trust en California?
Proceso de 7 pasos:
- Decida si necesita un fideicomiso (¿Es dueño de bienes inmuebles o tiene bienes por más de $208,850?)
- Elija a su fiduciario sucesor (¿Quién administrará el fideicomiso cuando usted fallezca?)
- Elija a sus beneficiarios (¿Quién hereda qué?)
- Cree el documento del fideicomiso (en línea: la mayoría de las personas termina el cuestionario en 20 a 30 minutos; con un abogado: 3-6 semanas)
- Firme y notarice (la ley de California no exige notarización para que el fideicomiso sea válido, pero los bancos y las compañías de títulos normalmente la esperan, y toda escritura debe estar notarizada para poder registrarse)
- Financie el fideicomiso (transfiera los bienes: EL PASO MÁS CRÍTICO)
- Actualice las designaciones de beneficiarios (coordine las cuentas de jubilación y el seguro de vida)
Plazo:
- En línea: la mayoría de las personas termina el cuestionario en 20 a 30 minutos; 2-4 horas para financiarlo
- Abogado: 3-6 semanas para crearlo, 2-4 horas para financiarlo
¿Cuánto tiempo toma crear un living trust?
Tiempo de creación:
- Servicio en línea: la mayoría de las personas termina el cuestionario en 20 a 30 minutos; usted recibe sus documentos terminados en un plazo de 24 horas
- Abogado: 3-6 semanas (reunión inicial, redacción, reunión de revisión, firma)
Tiempo de financiamiento (lo más importante):
- Patrimonio simple: 2-4 horas (cuentas bancarias, 1-2 propiedades)
- Patrimonio complejo: 1-2 semanas (varias propiedades, negocios, inversiones)
Tiempo total:
- En línea: la mayoría de las personas termina el cuestionario en 20 a 30 minutos, recibe los documentos en un plazo de 24 horas y luego financia el fideicomiso
- Abogado: 4-8 semanas de principio a fin
¿Qué documentos necesito para crear un living trust?
Documentos que usted creará:
- Acuerdo de living trust (el documento principal)
- Testamento de respaldo (pour-over will) (recoge los bienes que quedaron sin transferir)
- Poder notarial duradero (decisiones financieras en caso de incapacidad)
- Directiva anticipada de atención médica (decisiones médicas)
- Cesión de bienes personales (transfiere los artículos personales)
Información que necesitará:
- Nombres legales completos y direcciones
- Información del fiduciario sucesor
- Nombres, direcciones y relación de los beneficiarios
- Lista de bienes (bienes inmuebles, cuentas, propiedad de valor)
- Preferencias de tutor (si hay hijos menores)
Después de crearlo, necesitará:
- Escrituras de propiedad (para transferir los bienes inmuebles)
- Información de cuentas bancarias y de inversión
- Documentos de titularidad de negocios
¿Necesito un abogado para crear un living trust en California?
No, pero la revisión de abogado es muy recomendable.
Sus opciones:
- En línea con revisión de la abogada ($400-$500):
- ✓ Calidad de abogado a una fracción del costo
- ✓ Documentos específicos para California
- ✓ Un abogado revisa en busca de errores
- ✓ Respaldado por un abogado con licencia en California
- ✓ Adecuado para muchas familias de California
- Abogado tradicional (a menudo varios miles de dólares):
- ✓ Lo mejor para patrimonios complejos (intereses comerciales, bienes inmuebles en otro estado, un beneficiario con necesidades especiales, una familia ensamblada con intereses en conflicto o un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026))
- ✓ Asesoría personalizada
- ✓ Planificación fiscal avanzada
- ✗ Toma 3-6 semanas
- Plantilla sin abogado ($0-100):
- ✗ Los errores no se descubren hasta después del fallecimiento
- ✗ Puede costarle a la familia $26,000+ en honorarios del proceso de sucesión (probate) fijados por ley (patrimonio de $500,000)
- ✗ No vale la pena el riesgo
¿Puedo crear un living trust en línea en California?
¡Sí! Los living trusts en línea son:
- ✓ Legales y válidos en California (si se preparan correctamente)
- ✓ Respaldados por abogado (cuando los crea un abogado con licencia en California)
- ✓ Mucho más rápidos (la mayoría de las personas termina el cuestionario en 20 a 30 minutos, frente a 3-6 semanas)
- ✓ Mucho más baratos ($400-$500 frente a, a menudo, varios miles de dólares)
- ✓ Igual de efectivos (la misma protección legal)
Requisitos para que un fideicomiso en línea sea válido:
- Debe ser específico para California (no una plantilla genérica para los 50 estados)
- Debe incluir revisión de abogado
- Debería estar debidamente notarizado (no es requisito de validez, pero los bancos y las compañías de títulos normalmente lo esperan)
- Debe estar debidamente financiado (bienes transferidos)
- Debería estar respaldado por un abogado con licencia en California (número del colegio de abogados estatal)
Cuándo acudir mejor a un abogado:
- Patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026)
- Es dueño de un negocio
- Familia compleja (familia ensamblada, beneficiario con necesidades especiales)
- Varias propiedades en distintos estados
- Necesita planificación fiscal avanzada
¿Un living trust tiene que estar notarizado en California?
No. La ley de California no exige que un living trust esté notarizado ni firmado ante testigos para ser válido (Probate Code 15200). En la práctica, la notarización es muy recomendable.
Por qué necesita la notarización:
- Transferencias de bienes inmuebles: las escrituras DEBEN estar notarizadas para registrarse en el condado
- Aceptación bancaria: la mayoría de los bancos exigen notarización para cambiar la titularidad de las cuentas
- Prueba de autenticidad: la notarización demuestra que usted lo firmó
- Previene impugnaciones: es mucho más difícil impugnar un fideicomiso notarizado
- Las instituciones lo esperan: los bancos, las compañías de títulos y otras instituciones normalmente esperan un fideicomiso notarizado o una certificación del fideicomiso
Qué necesita notarización:
- ✓ Documento del living trust (su firma como fiduciario)
- ✗ Testamento de respaldo (pour-over will): no requiere notario; en su lugar, lo firman dos testigos (Probate Code §6110)
- ✓ Poder notarial duradero (su firma)
- ✓ Directiva de atención médica (su firma)
- ✓ Escrituras de bienes inmuebles (su firma)
Costo: $15 por firma en California (tarifa del notario)
Costo total de notario para el plan patrimonial completo: $60-$120
¿Cuál es la diferencia entre un living trust y un testamento?
La respuesta corta: un testamento de California le indica al tribunal de sucesiones (probate) cómo distribuir los bienes y a menudo tarda de 12 a 18 meses o más. Un living trust (fideicomiso revocable en vida) mantiene la titularidad de sus bienes durante su vida y evita el tribunal de sucesiones para los bienes que contiene, con una distribución privada tras el fallecimiento.
Diferencias clave:
| Característica | Testamento de California | Living trust |
|---|---|---|
| ¿Requiere probate? | Sí (si los bienes superan los $208,850) | No |
| Plazo | A menudo de 12 a 18 meses o más | Sin tribunal de probate |
| Privacidad | Registro público | Privado |
| Costo para la familia | $26,000-$66,000+ en honorarios fijados por ley (patrimonios de $500K a $2M) | $0 en honorarios de probate |
Preguntas sobre el financiamiento y los bienes
¿Cómo incluyo mi casa en mi living trust?
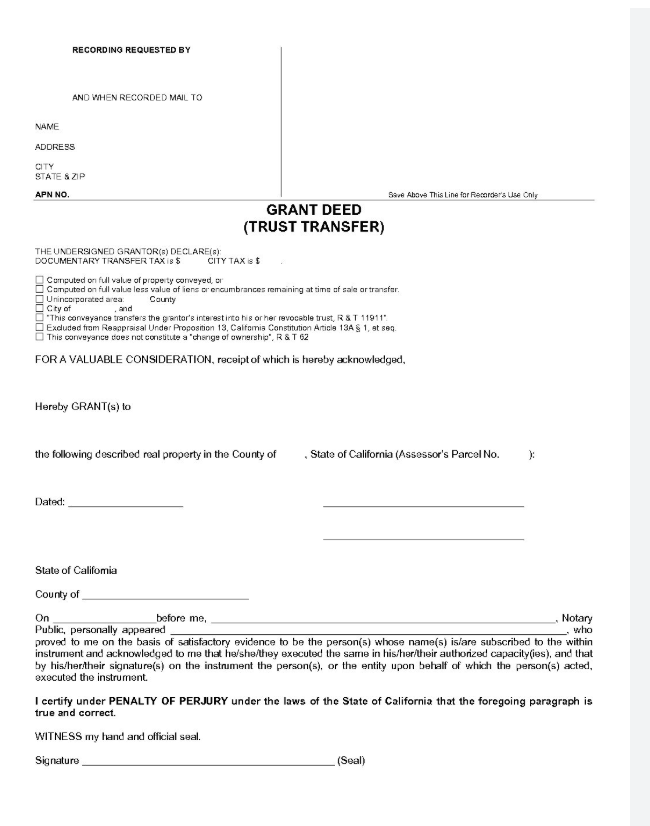
Para incluir su casa en su living trust, usted debe firmar y registrar una nueva escritura que transfiera la propiedad de su nombre al nombre de su fideicomiso.
Proceso paso a paso:
- Obtenga la escritura actual en el registrador del condado (gratis en línea en la mayoría de los condados)
- Prepare una escritura de transferencia al fideicomiso que transfiera la propiedad a su fideicomiso
- Firme la escritura ante un notario (tarifa de $15)
- Registre la escritura en la oficina del registrador de su condado. Las tarifas de registro las fija su condado y varían; la oficina del registrador de su condado puede indicarle el monto exacto.
- Envíe una copia a su prestamista hipotecario (NO activa la cláusula de vencimiento por venta o "due-on-sale")
"El financiamiento es donde fallan los fideicomisos en línea. Veo a muchas personas que crean el documento del fideicomiso pero se olvidan de registrar realmente la nueva escritura de su casa. Si la escritura no se registra, la casa igual pasa por el proceso de sucesión (probate). No se salte este paso. Nuestro paquete incluye las instrucciones que usted necesita."
¿Puedo poner mi propiedad de alquiler en un living trust?
Sí, usted puede y debe poner su propiedad de alquiler en su living trust. Las propiedades de alquiler se transfieren a su fideicomiso de la misma manera que su residencia principal: mediante una escritura registrada. Las propiedades de alquiler en un fideicomiso evitan el proceso de sucesión (probate), mantienen la continuidad de la protección contra responsabilidad y aseguran una administración sin interrupciones si usted queda incapacitado. La transferencia no afecta su tratamiento fiscal, sus calendarios de depreciación ni los términos de su hipoteca.
Beneficios para las propiedades de alquiler:
- Evita el probate: sus herederos reciben la propiedad sin acudir al tribunal de sucesiones (probate) y los ingresos por alquiler continúan sin interrupción
- Protección en caso de incapacidad: el fiduciario sucesor puede administrar la propiedad y cobrar la renta si usted no puede
- Privacidad: la titularidad y el valor de la propiedad se mantienen privados (no constan en los registros del tribunal de sucesiones)
- Continuidad: los contratos de arrendamiento siguen vigentes y los inquilinos no sufren ninguna interrupción
Tratamiento fiscal: la propiedad de alquiler en un fideicomiso revocable en vida se sigue declarando en el Anexo E (Schedule E) de su declaración de impuestos personal. No se necesita un nuevo número de identificación fiscal, no cambia la depreciación y se conserva la misma elegibilidad para el intercambio 1031. El IRS lo trata a usted y a su fideicomiso revocable como la misma entidad para fines fiscales.
La preparación de la escritura para bienes inmuebles de California, incluidas las propiedades de alquiler, tiene un costo aparte de $100 por propiedad. Usted registra la escritura en el registrador de su condado.
Preguntas específicas de California
¿Cuál es el límite de patrimonio pequeño en California para evitar el proceso de sucesión (probate)?
El límite de patrimonio pequeño en California es de $208,850 (vigente desde el 1 de abril de 2025; se ajusta cada tres años por inflación a partir de la base de $166,250 conforme al Prob. Code §890). Si el valor bruto total de su patrimonio es menor de $208,850, sus herederos pueden usar un procedimiento simplificado de declaración jurada de patrimonio pequeño (small estate affidavit) para reclamar los bienes sin un proceso de sucesión (probate) formal. Sin embargo, la declaración jurada de patrimonio pequeño no transfiere bienes inmuebles. Una casa no siempre necesita el probate completo: para fallecimientos ocurridos el 1 de abril de 2025 o después, una residencia principal con un valor de hasta $750,000 puede transferirse mediante una petición judicial conforme al Probate Code 13151, que es más sencilla que el probate completo pero sigue siendo una presentación ante el tribunal. Las casas de más de $750,000, y los bienes inmuebles que no eran la residencia principal (por encima de $69,625), generalmente necesitan el probate completo a menos que estén en un fideicomiso o se transfieran de otra manera.
Qué cuenta para el límite de $208,850:
- Cuentas bancarias (cheques, ahorros, certificados de depósito)
- Cuentas de inversión (acciones, bonos, fondos mutuos)
- Bienes personales (joyas, muebles, objetos de colección)
- Participaciones en negocios
- Seguro de vida pagadero al patrimonio (no a un beneficiario designado)
Qué NO cuenta (exento del límite):
- ❌ Los bienes inmuebles no están exentos: los bienes inmuebles de California cuentan para el límite a menos que se transfieran mediante una petición judicial conforme al Probate Code 13151 (una residencia principal de hasta $750,000). La declaración jurada por sí sola no puede transferir bienes inmuebles; los bienes inmuebles de hasta $69,625 pueden transferirse por declaración jurada conforme al Probate Code 13200.
- ✓ Propiedad en tenencia conjunta (joint tenancy), que pasa automáticamente al propietario sobreviviente
- ✓ Cuentas pagaderas al fallecimiento (payable-on-death), que van directamente al beneficiario designado
- ✓ Seguro de vida con beneficiario designado
- ✓ Cuentas de jubilación con beneficiario designado (IRA, 401k)
- ✓ Bienes del fideicomiso (ya evitan el probate)
- ✓ Vehículos registrados, embarcaciones y casas móviles (Probate Code §13050(b))
¿Cuánto cuesta el proceso de sucesión (probate) en California en 2026?
Los honorarios del proceso de sucesión (probate) en California están fijados por ley (California Probate Code Sections 10800 y 10810) y se basan en el valor bruto del patrimonio, no en el valor neto. Para un patrimonio de $500,000, los honorarios fijados por ley son $26,000 ($13,000 para el abogado, $13,000 para el albacea), más los costos judiciales, las tarifas de publicación y los avalúos. Estos honorarios se calculan sobre el valor bruto, antes de restar hipotecas o deudas.
Honorarios de sucesión (probate) fijados por ley en California para 2026 (total para abogado + albacea):
| Valor bruto del patrimonio | Honorarios del abogado | Honorarios del albacea | Total fijado por ley |
|---|---|---|---|
| $300,000 | $9,000 | $9,000 | $18,000 |
| $500,000 | $13,000 | $13,000 | $26,000 |
| $1,000,000 | $23,000 | $23,000 | $46,000 |
| $2,000,000 | $33,000 | $33,000 | $66,000 |
| $3,000,000 | $43,000 | $43,000 | $86,000 |
Costos adicionales del probate (no incluidos arriba):
- Tarifas de presentación judicial: $435 ($450 en Riverside y San Francisco)
- Tarifas de publicación (avisos legales)
- Avalúo de bienes inmuebles
- Honorarios del tasador judicial (probate referee)
- Honorarios de contabilidad
- Prima de la fianza (si se requiere)
¿Cuánto tarda el proceso de sucesión (probate) en California?
El proceso de sucesión (probate) en California a menudo tarda de 12 a 18 meses o más para un patrimonio sencillo sin disputas. Los patrimonios complejos con reclamaciones impugnadas, varias propiedades o problemas fiscales pueden tardar más. Durante este tiempo, los bienes quedan congelados: los herederos no pueden acceder a la casa, vender la propiedad ni distribuir la herencia hasta que el tribunal cierra el probate.
Cronología del proceso de sucesión (probate) en California:
- Meses 0-2: presentar la petición, esperar la fecha de audiencia (30-45 días)
- Mes 2-3: primera audiencia: se nombra al albacea, se reciben las cartas testamentarias (Letters Testamentary)
- Mes 3-4: publicar el aviso a acreedores (debe publicarse durante 4 semanas consecutivas)
- Mes 4-8: inventario de bienes, avalúos, periodo de reclamaciones de acreedores (120 días como mínimo)
- Mes 8-12: pagar deudas, presentar declaraciones de impuestos, preparar la rendición de cuentas
- Mes 12-15: petición de distribución final, esperar la audiencia
- Mes 15-18: audiencia final, distribuir los bienes, cerrar la sucesión
Por qué el probate tarda tanto:
- Periodos de espera fijados por ley (120 días para los acreedores, 4 semanas de publicación)
- Demoras del calendario judicial (las audiencias se programan con 30-60 días de anticipación)
- Plazos para presentar declaraciones de impuestos (declaración final, declaración del patrimonio si es necesaria)
- Varias comparecencias obligatorias ante el tribunal (normalmente 3-5 audiencias)
- El albacea debe obtener la aprobación del tribunal para las decisiones importantes (vender la casa, etc.)
Compare con un living trust: con un living trust debidamente financiado, su fiduciario sucesor puede distribuir los bienes sin acudir al tribunal de sucesiones (probate). Sin intervención del tribunal y sin periodos de espera judiciales.
¿Un living trust se registra en California?
No, el living trust en sí NO se registra en California. Los living trusts siguen siendo documentos privados: usted no los presenta ante ningún registrador del condado, tribunal ni agencia del gobierno. Sin embargo, cuando transfiere bienes inmuebles a su fideicomiso, SÍ registra la escritura que muestra al fideicomiso como nuevo propietario. Esto mantiene la cadena de título de la propiedad y, al mismo tiempo, conserva privado el documento del fideicomiso.
Qué SÍ se registra (registro público):
- ✓ La escritura de transferencia al fideicomiso que transfiere la propiedad a su fideicomiso
- ✓ Muestra como propietario a "John Smith, fiduciario del Smith Family Trust"
- ✓ Se presenta en la oficina del registrador del condado (la tarifa la fija su condado y varía; la oficina del registrador de su condado puede indicarle el monto exacto)
- ✓ Establece la titularidad del fideicomiso sobre la propiedad
Qué NO se registra (privado):
- ✗ El documento del living trust en sí
- ✗ La lista de beneficiarios
- ✗ Las instrucciones de distribución
- ✗ El valor de los bienes
- ✗ La información personal de la familia
Certificación del fideicomiso (alternativa): la ley de California (Probate Code § 18100.5) le permite usar una "Certificación del Fideicomiso" (Certificate of Trust), un documento corto de 2-3 páginas que demuestra que su fideicomiso existe sin revelar detalles privados. Los bancos, las compañías de títulos y otras instituciones pueden basarse en ella en lugar de exigir el documento completo del fideicomiso.
¿Necesito registrar mi living trust en California?
No, California no le exige registrar su living trust ante ninguna agencia del gobierno durante su vida. No existe un registro de fideicomisos, ni requisito de presentación, ni obligación de informar para los fideicomisos revocables en vida en California. El fideicomiso es un documento privado entre usted y sus beneficiarios. Solo necesita registrar escrituras cuando transfiere bienes inmuebles al fideicomiso.
Que no haya registro significa:
- ✓ Nada que presentar ante el registrador del condado (excepto las escrituras de propiedad)
- ✓ Ningún registro ante la Secretaría de Estado
- ✓ Nada que informar al IRS (el fideicomiso usa su número de Seguro Social)
- ✓ Sin presentaciones ni cuotas anuales
- ✓ Privacidad total: el gobierno no tiene ningún registro de su fideicomiso
Después del fallecimiento, aviso obligatorio: el California Probate Code § 16061.7 exige que el fiduciario sucesor notifique a los beneficiarios y herederos dentro de los 60 días posteriores al fallecimiento del fideicomitente (o después de que el sucesor comience a ejercer el cargo, si el fallecimiento dejó vacante el cargo de fiduciario) y les informe que pueden solicitar una copia de los términos del fideicomiso (Probate Code §16061.7(g)). Esto no es un "registro", sino una notificación a las personas con derecho a saber del fideicomiso.
Compare con el probate: el proceso de sucesión (probate) requiere presentaciones ante el tribunal, avisos públicos en los periódicos, una rendición de cuentas formal presentada ante el tribunal y que todos los documentos pasen a formar parte del registro público. Un living trust evita toda esta burocracia y publicidad.
Preguntas sobre la legitimidad y la calidad de los fideicomisos en línea
¿Es legítimo LivingTrustCalifornia.com?
Sí, LivingTrustCalifornia.com es un servicio legítimo de planificación patrimonial operado por Law Offices of Rozsa Gyene, abogada con licencia en California (Colegio de Abogados de California n.º 208356) con más de 25 años de experiencia. Todos los documentos los prepara y revisa personalmente la abogada Gyene para cumplir con los requisitos legales de California. Cada fideicomiso es revisado por una abogada real antes de entregarse.
Qué nos hace legítimos:
- Abogada con licencia: Rozsa Gyene, Colegio de Abogados de California n.º 208356 (verifíquelo en apps.calbar.ca.gov)
- Más de 25 años de experiencia: con licencia para ejercer la abogacía en California desde 2000
- Oficina física: 3500 W. Olive Ave., Suite 300, Burbank, CA 91505
- Teléfono: Llame al (818) 337-4071 para hablar con la oficina de la abogada
- Específico para California: documentos diseñados solo para la ley de California
- Revisión de la abogada incluida: cada documento se revisa antes de entregarse
- Precios transparentes: $400 (individual) / $500 (pareja). Sin cargos ocultos. Los complementos opcionales se indican desde el principio.
En qué nos diferenciamos de los servicios de documentos: LegalZoom y servicios similares usan software para generar documentos, y el acceso a un abogado solo viene incluido en sus planes de suscripción Premium, que se renuevan cada año, no como una revisión única. Nosotros somos un despacho de abogados real: sus documentos son creados Y revisados por una abogada de California desde el principio. Usted obtiene documentos de calidad de abogado a precios en línea.
¿Los living trusts en línea son tan buenos como los preparados por un abogado?
Sí, SI el servicio en línea incluye la revisión de un abogado con licencia en su estado. Los fideicomisos en línea revisados por abogados de California son idénticos en calidad y validez legal a los fideicomisos preparados por abogados tradicionales de planificación patrimonial. La diferencia está en la forma de entrega y el precio, no en la efectividad legal. Ambos crean documentos válidos y exigibles que evitan el proceso de sucesión (probate) y cumplen los objetivos de planificación patrimonial.
Qué importa para la calidad de un fideicomiso:
- ✓ Lenguaje específico para California (no una plantilla genérica para los 50 estados)
- ✓ Revisión de abogado (detecta los errores antes de que usted firme)
- ✓ Ejecución correcta (firmado y notarizado correctamente)
- ✓ Instrucciones completas de financiamiento (crítico: muchos fideicomisos quedan sin financiar)
- ✓ Documentos coordinados (fideicomiso + testamento de respaldo (pour-over will) + poder notarial)
Qué NO importa:
- ✗ Si se reunió en persona con el abogado (es solo cuestión de comodidad)
- ✗ Cuánto pagó (caro ≠ mejor calidad)
- ✗ Cuánto tardó en prepararse (la rapidez no afecta la validez)
- ✗ Una encuadernación o presentación lujosa (el fondo importa más que la forma)
Cuándo acudir a un abogado tradicional: acuda a un abogado tradicional si tiene: (1) un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026) o bienes inmuebles en otro estado, (2) un negocio propio que requiere una planificación sofisticada, (3) una familia ensamblada con arreglos complejos de beneficiarios, (4) beneficiarios con necesidades especiales que requieren fideicomisos especializados, (5) el deseo de una relación continua abogado-cliente con revisiones periódicas.
Cuándo la opción en línea es perfecta: use la opción en línea con revisión de abogado si tiene: (1) un patrimonio sencillo (casado/soltero, beneficiarios estándar), (2) una residencia principal más bienes típicos (cuentas bancarias, inversiones), (3) ningún interés comercial, bien inmueble en otro estado ni patrimonio cercano a la exención federal del impuesto sobre el patrimonio, (4) interés en ahorrar en honorarios de abogado, (5) aprecio por la rapidez y la comodidad. Esto describe a muchas familias de California.
¿Qué pasa si mi living trust en línea tiene errores?
Si su living trust en línea tiene errores, las consecuencias van desde una molestia menor hasta no lograr evitar el proceso de sucesión (probate) en absoluto, según la gravedad del error. Los errores comunes incluyen una notarización incorrecta (corregible antes del fallecimiento), un fideicomiso sin financiar (los bienes igual pasan por el probate), cláusulas inválidas sobre el fiduciario (el tribunal puede invalidar secciones) o la falta del lenguaje obligatorio de California (el fideicomiso puede no ser exigible). Por eso la revisión de abogado es esencial, no opcional.
Errores comunes y sus consecuencias:
- Fideicomiso sin financiar (el más común): los bienes que no se transfirieron al fideicomiso igual pasan por el proceso de sucesión (probate). Su familia paga $26,000+ en honorarios de probate por esos bienes. Solución: instrucciones de financiamiento adecuadas y seguimiento hasta el final.
- Notarización incorrecta: los bancos y las compañías de títulos pueden rechazar el fideicomiso. Solución: volver a notarizar mientras usted vive (fácil). Después del fallecimiento: puede requerir la validación del tribunal.
- Sucesión de fiduciarios inválida: el fiduciario sucesor no puede acceder a las cuentas. El tribunal debe nombrar a un fiduciario (una demora costosa). Solución: redacción profesional con un lenguaje de sucesión claro.
- Falta de cláusulas obligatorias de California: el fideicomiso puede considerarse inválido o ambiguo. El tribunal debe interpretarlo (probate de todos modos). Solución: documentos específicos para California, no plantillas genéricas.
- Conflictos en las designaciones de beneficiarios: el fideicomiso dice una cosa y los formularios de beneficiarios dicen otra. Provoca disputas familiares y litigios. Solución: un plan patrimonial coordinado con designaciones de beneficiarios consistentes.
Cómo prevenir errores:
- Use un servicio revisado por abogado: obligatorio, no opcional.
- Documentos específicos para California: no plantillas genéricas para los 50 estados
- Notarización profesional: no una notarización en línea de plantilla
- Financiamiento completo: transfiera realmente los bienes (no se detenga en la firma)
- Revisión anual: actualice después de cambios importantes en su vida
¿Pueden los bancos y las compañías de títulos rechazar los living trusts en línea?
Los bancos y las compañías de títulos pueden basarse en una certificación del fideicomiso de California en lugar del documento completo del fideicomiso, ya sea que el fideicomiso se haya creado en línea o con un abogado tradicional. Una empresa que la rechace de mala fe y exija el fideicomiso completo puede ser responsable de los daños resultantes y de los honorarios de abogado (California Probate Code § 18100.5). Para evitar complicaciones, notarice su fideicomiso y use una Certificación del Fideicomiso (Certificate of Trust).
Lo que los bancos y las compañías de títulos pueden exigir:
- ✓ Prueba de que el fideicomiso existe (documento del fideicomiso o certificado)
- ✓ Fecha vigente del fideicomiso (que no esté desactualizado)
- ✓ Notarización adecuada (según el estándar de California)
- ✓ Identificación y facultades del fiduciario
- ✓ Que el fideicomiso no haya sido revocado
- ✓ Número de identificación fiscal (por lo general su SSN, en el caso de un fideicomiso revocable)
Lo que NO PUEDEN exigir:
- ✗ Prueba de cuánto pagó usted por el fideicomiso
- ✗ Revisión de las disposiciones sobre beneficiarios (dispositivas) (Probate Code § 18100.5(e))
- ✗ Que se usen sus propios formularios o enmiendas
- ✗ Carta de opinión de un abogado (usted puede presentarla, pero no es obligatoria)
Certificado de Fideicomiso, la solución: La mayoría de los bancos y compañías de títulos aceptan un Certificado de Fideicomiso (también llamado "Certificación del Fideicomiso") en lugar del documento completo del fideicomiso. Este documento de 2 a 3 páginas prueba que su fideicomiso existe e identifica a los fiduciarios sin revelar detalles privados sobre los beneficiarios o la distribución. El California Probate Code § 18100.5 les permite basarse en él, y una empresa que lo rechace de mala fe puede ser responsable de daños y honorarios de abogado.
Qué hacer si aun así se niegan: Si un banco o una compañía de títulos se niega a aceptar su fideicomiso de California debidamente otorgado:
- Solicite una explicación por escrito del rechazo
- Cite el California Probate Code § 18100.5
- Escale el asunto al gerente o al departamento legal
- Presente una queja ante el Departamento de Protección e Innovación Financiera de California (California Department of Financial Protection and Innovation)
- Consulte a un abogado: la institución puede ser responsable por daños y perjuicios
¿Qué es mejor para un living trust: LegalZoom o un abogado?
Para la mayoría de las familias de California, un abogado con licencia en California (como nuestro servicio) le ofrece una revisión personalizada por parte de la abogada incluida en el precio base ($400-$500 frente al plan Premium con abogado de LegalZoom de $549, a septiembre de 2026; su fideicomiso de $399 no incluye abogado). Los documentos de LegalZoom los genera un software, y el acceso a un abogado solo se obtiene con una suscripción renovable. Nosotros somos un despacho de abogados real que entrega documentos preparados por una abogada desde el principio. Los abogados tradicionales son la mejor opción para patrimonios complejos (intereses comerciales, bienes inmuebles en otro estado, un beneficiario con necesidades especiales, una familia ensamblada con intereses en conflicto o un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026)).
Comparación de servicios:
| Característica | Living Trust CA | LegalZoom | Abogado tradicional |
|---|---|---|---|
| Precio | $400-$500 | $549-$649 Premium (a septiembre de 2026) | A menudo varios miles de dólares |
| Revisión de la abogada | ✓ Incluida | Consultas telefónicas en el plan Premium | ✓ Incluida |
Elija Living Trust California si: Quiere documentos de calidad de abogado a precios de servicio en línea, lenguaje de fideicomiso específico para California, la opción de llamar al (818) 337-4071 para hablar con la oficina de la abogada, tiene un patrimonio sencillo y valora tanto la calidad como el precio accesible.
Elija un abogado tradicional si: Tiene un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026), bienes inmuebles en otro estado, es dueño de un negocio que requiere una planificación sofisticada, tiene una familia ensamblada con necesidades complejas, beneficiarios con necesidades especiales, desea una relación de asesoría continua con revisiones anuales, o simplemente prefiere las reuniones en persona y cuenta con el presupuesto (a menudo varios miles de dólares).
Preguntas sobre situaciones específicas
¿Puedo crear un living trust si soy soltero(a) en California?
Sí, las personas solteras definitivamente deben crear un living trust en California, especialmente si usted es dueño de bienes inmuebles o tiene bienes por más de $208,850. De hecho, en algunos aspectos las personas solteras se benefician más de los fideicomisos que las parejas casadas, porque no cuentan con la protección automática de herencia para el cónyuge. Sin un fideicomiso, su patrimonio a menudo tendrá que pasar por el proceso de sucesión completo (probate: a menudo de 12 a 18 meses o más y costos de $26,000+ en un patrimonio de $500,000), y la distribución seguirá las leyes de sucesión intestada de California si usted muere sin testamento.
Por qué las personas solteras necesitan un fideicomiso:
- No hay heredero automático: Las personas casadas tienen al cónyuge como heredero automático. Las personas solteras necesitan especificar a sus beneficiarios.
- Planificación para la incapacidad: No hay cónyuge que tome decisiones si usted queda incapacitado. El fideicomiso nombra a un fiduciario sucesor para la administración inmediata de los bienes.
- La privacidad importa más: Las personas solteras a menudo quieren mantener en privado su elección de beneficiarios (pareja, amigos, organizaciones benéficas, hermanos); el proceso de sucesión (probate) lo hace todo público.
- Los mismos costos de sucesión: Ser soltero o casado no cambia los honorarios del proceso de sucesión (probate). Un patrimonio de $500K = $26,000 de probate, sin importar el estado civil.
- Control sobre la distribución: Sin fideicomiso ni testamento, California entrega el patrimonio a los padres, hermanos o parientes lejanos según la ley, no según sus deseos.
El fideicomiso individual cuesta menos: Nuestro living trust individual cuesta $400 (frente a $500 para una pareja casada). Incluye todos los documentos: fideicomiso revocable en vida (con el anexo de bienes), testamento de respaldo (pour-over will), poder notarial duradero general, directiva anticipada de atención médica, autorización HIPAA, certificación del fideicomiso, declaración jurada del fiduciario, cesión de bienes personales y memorando de bienes personales. La misma protección integral, a un precio menor porque solo se necesita la información de una persona.
Qué incluye el fideicomiso individual:
- Fideicomiso revocable en vida (sus bienes evitan el proceso de sucesión o probate)
- Testamento de respaldo o pour-over will (recoge cualquier bien que se haya olvidado y puede nombrar tutores si usted tiene hijos menores)
- Poder notarial duradero (alguien administra sus finanzas si usted queda incapacitado)
- Directiva anticipada de atención médica (decisiones médicas, deseos sobre el final de la vida)
- Autorización HIPAA (la persona que usted elija puede acceder a sus expedientes médicos)
- Certificación del fideicomiso y declaración jurada del fiduciario
- Cesión de bienes personales y memorando de bienes personales
- Instrucciones para financiar el fideicomiso (cómo transferir sus bienes al fideicomiso)
¿Pueden las parejas no casadas crear un living trust conjunto en California?
Sí, las parejas no casadas (parejas domésticas, parejas que viven juntas) pueden crear un living trust conjunto en California para administrar los bienes compartidos y asegurar que los bienes pasen a la pareja sobreviviente sin proceso de sucesión (probate). Sin embargo, la ley de California ofrece menos protecciones automáticas a las parejas no casadas que a los cónyuges casados, lo que hace que un living trust sea aún más importante. Sin un fideicomiso, la pareja sobreviviente no tiene derechos automáticos de herencia y puede enfrentar impugnaciones de los familiares.
Por qué las parejas no casadas necesitan un fideicomiso más que las parejas casadas:
- No hay herencia automática: Los cónyuges casados heredan automáticamente. Las parejas no casadas no heredan NADA sin un testamento o fideicomiso, incluso después de décadas juntos.
- La familia puede impugnar: La familia de la pareja fallecida puede impugnar los legados a la pareja no casada. Un fideicomiso es más difícil de impugnar que un testamento.
- No hay portabilidad del impuesto sucesorio (estate tax): Las parejas casadas obtienen una exención combinada de $30 millones (2026). En las parejas no casadas, cada persona está limitada a $15 millones.
- No hay exención conyugal: Las transferencias a una pareja no casada no califican para la deducción conyugal ilimitada (aunque el impuesto sucesorio rara vez aplica por debajo de $15M).
- Derecho a tomar decisiones médicas: Los hospitales pueden excluir a la pareja no casada de las decisiones. La directiva de atención médica es esencial.
Fideicomiso conjunto frente a fideicomisos separados para parejas no casadas:
| Aspecto | Fideicomiso conjunto | Fideicomisos separados |
|---|---|---|
| Ideal para | Parejas comprometidas a largo plazo, bienes compartidos, beneficiarios en común | Relaciones nuevas, propiedad separada, beneficiarios distintos |
| Seguimiento de los bienes | Combinados (hay que llevar registro de las aportaciones de cada persona) | Separados (propiedad clara) |
| Costo | $500 (un fideicomiso) | $800 (dos fideicomisos) |
| Flexibilidad | Menos (ambos deben estar de acuerdo con los cambios) | Más (cada uno controla su propio fideicomiso) |
| Si la relación termina | Hay que dividir o disolver el fideicomiso (complejo) | Basta con actualizar los beneficiarios (fácil) |
Documentos indispensables para parejas no casadas: Además del fideicomiso, las parejas no casadas necesitan sin falta: (1) una directiva de atención médica que nombre a la pareja como agente principal, (2) una autorización HIPAA que permita a la pareja acceder a los expedientes médicos, (3) un poder notarial duradero para las decisiones financieras, (4) el registro de pareja doméstica (California otorga a las parejas domésticas registradas algunas protecciones similares a las de los cónyuges).
¿Qué pasa con mi living trust si me mudo fuera de California?
Si usted se muda fuera de California, su living trust de California sigue siendo válido y funcional en su nuevo estado, pero debe pedir que un abogado de su nuevo estado lo revise en un plazo de 6 a 12 meses. La mayoría de las disposiciones del fideicomiso son universales (administración de bienes, distribución a los beneficiarios, evitar el proceso de sucesión o probate), pero cada estado tiene leyes propias sobre los derechos del cónyuge, la propiedad comunitaria, las facultades del albacea y la administración de fideicomisos que pueden requerir enmiendas o un nuevo fideicomiso.
Lo que sigue siendo válido cuando se muda:
- ✓ El documento del fideicomiso en sí sigue siendo legalmente válido
- ✓ La titularidad de los bienes (la propiedad a nombre del fideicomiso permanece en el fideicomiso)
- ✓ Las designaciones de beneficiarios
- ✓ Los nombramientos de fiduciarios
- ✓ Las instrucciones básicas de distribución
- ✓ Evitar el proceso de sucesión o probate (sigue funcionando en el nuevo estado)
Lo que puede necesitar actualización:
- Estados de propiedad comunitaria → estados de derecho común (o viceversa): 9 estados usan la propiedad comunitaria (CA, AZ, ID, LA, NV, NM, TX, WA, WI). Los otros 41 estados usan el derecho común (common law). Esto afecta cómo se clasifican los bienes y los derechos del cónyuge. Puede requerir enmiendas al fideicomiso.
- Exenciones de vivienda familiar (homestead): Cada estado tiene una protección distinta frente a los acreedores para la residencia principal. Su fideicomiso puede necesitar actualizaciones para maximizar la protección.
- Impuestos sucesorios estatales: Algunos estados y DC tienen impuestos sucesorios (estate tax) separados del federal. Las disposiciones de planificación del impuesto sucesorio pueden necesitar ajustes.
- Reglas de administración del fideicomiso: Las leyes estatales difieren en cuanto a los deberes del fiduciario, los derechos de los beneficiarios y la supervisión judicial. Las disposiciones de administración pueden necesitar actualizaciones.
- Requisitos de firma y formalización: Algunos estados exigen testigos además de la notarización. Su fideicomiso actual es válido, pero las enmiendas pueden tener que firmarse y formalizarse de otra manera.
Qué hacer cuando se mude:
- De inmediato: actualice las direcciones en el documento del fideicomiso (mediante una enmienda), notifique la mudanza al fiduciario sucesor y actualice las direcciones de las propiedades.
- En un plazo de 30 días: transfiera la nueva casa. Si compra una propiedad en el nuevo estado, transfiérala de inmediato a su fideicomiso mediante una escritura.
- En un plazo de 6 meses: revisión legal. Consulte a un abogado del nuevo estado para que revise que el fideicomiso cumpla con la ley estatal.
- Actualice según sea necesario: Enmiende el fideicomiso si el abogado identifica problemas.
- Considere un nuevo fideicomiso si: Se muda de un estado de derecho común a uno de propiedad comunitaria (o viceversa) con bienes complejos, el nuevo estado tiene impuestos sucesorios (estate tax) que requieren planificación, o lleva 2+ años en el nuevo estado y las leyes son muy distintas.
Consideración especial: bienes inmuebles en varios estados: Su fideicomiso de California puede tener propiedades en cualquier estado. Si conserva una propiedad en California después de mudarse, el fideicomiso evita el proceso de sucesión (probate) en AMBOS estados. Sin un fideicomiso, sus herederos enfrentarían un probate en California (por la propiedad en CA) Y en su nuevo estado (por la propiedad en el nuevo estado): el doble de costos y demoras.
Preguntas sobre el proceso después del fallecimiento
¿Qué hace un fiduciario sucesor cuando alguien muere?
Cuando alguien muere, el fiduciario sucesor asume de inmediato la administración del fideicomiso y es responsable de reunir los bienes del fideicomiso, pagar las deudas e impuestos finales, notificar a los beneficiarios y distribuir los bienes según las instrucciones del fideicomiso, todo sin intervención de los tribunales. Los patrimonios complejos tardan más que los sencillos. El fiduciario sucesor tiene plena autoridad para actuar sin pedir permiso al tribunal.
Deberes del fiduciario sucesor (paso a paso):
- De inmediato (días 1 a 7):
- Obtener el acta de defunción (pedir de 10 a 15 copias certificadas)
- Localizar el documento del fideicomiso y leerlo con detenimiento
- Asegurar los bienes del fideicomiso (cambiar las cerraduras de las propiedades, resguardar los objetos de valor)
- Notificar el fallecimiento a los bancos e instituciones financieras
- Cancelar tarjetas de crédito y suscripciones
- Redirigir el correo y suspender los servicios públicos de las propiedades desocupadas
- Primer mes (días 7 a 30):
- Enviar a los beneficiarios el aviso que exige California (Probate Code § 16061.7)
- Enviar aviso a los herederos (las personas que heredarían si no hubiera fideicomiso ni testamento)
- Hacer un inventario de todos los bienes del fideicomiso con sus valores actuales
- Abrir una cuenta de cheques del fideicomiso (con el número de identificación fiscal del fideicomiso)
- Revisar todas las deudas y reclamaciones
- Presentar las reclamaciones de seguros de vida
- Contactar al contador (CPA) sobre las declaraciones de impuestos finales
- Meses 2 a 3:
- Pagar las facturas finales, tarjetas de crédito y gastos médicos
- Seguir pagando la hipoteca, los impuestos prediales y el seguro de los bienes inmuebles
- Administrar los bienes del fideicomiso (mantener las propiedades, supervisar las inversiones)
- Determinar si se requiere declaración del impuesto sucesorio o estate tax (patrimonios de más de $15M en 2026)
- Presentar la declaración final de impuestos sobre la renta de la persona (Formulario 1040)
- Presentar la declaración de impuestos sobre la renta del patrimonio/fideicomiso si es necesaria (Formulario 1041)
- Meses 3 a 4:
- Preparar la rendición de cuentas para los beneficiarios (ingresos, gastos, distribuciones)
- Vender o transferir los bienes según las instrucciones del fideicomiso
- Distribuir los legados específicos (joyas, vehículos, objetos personales)
- Pagar los impuestos sucesorios (estate tax), si los hay
- Distribución final (meses 4 a 6):
- Distribuir los bienes restantes a los beneficiarios
- Obtener recibos de los beneficiarios que acrediten la distribución
- Preparar la rendición de cuentas final
- Cerrar la cuenta de cheques del fideicomiso
- Dar por terminado el fideicomiso
¿Los beneficiarios tienen que pagar impuestos por la herencia de un living trust?
No, los beneficiarios no pagan impuesto sobre la renta por los bienes heredados de un living trust. La herencia no se considera ingreso gravable según la ley federal ni la de California, sin importar el monto heredado. Sin embargo, los ingresos que generen los bienes heredados después de la fecha del fallecimiento (intereses, dividendos, rentas) sí son gravables para los beneficiarios. El impuesto sucesorio federal (estate tax) puede aplicar a patrimonios de más de $15 millones (2026), pero lo paga el patrimonio, no los beneficiarios.
Sobre qué NO pagan impuestos los beneficiarios:
- ✓ El monto de la herencia: No hay impuesto sobre la renta por una herencia de $100K, $1M o $10M
- ✓ La casa heredada: No hay impuesto por recibir una casa de $800K
- ✓ El dinero heredado: No hay impuesto por recibir dinero de cuentas bancarias
- ✓ Las inversiones heredadas: No hay impuesto por recibir acciones o bonos (solo se paga impuesto cuando usted vende)
- ✓ Incremento de la base fiscal (step-up in basis): Los bienes heredados reciben una nueva base de costo = el valor justo de mercado en la fecha del fallecimiento (un enorme beneficio fiscal)
Sobre qué SÍ pagan impuestos los beneficiarios:
- Ingresos generados después del fallecimiento: Los intereses de las cuentas bancarias heredadas, los dividendos de las acciones heredadas y las rentas de las propiedades de alquiler heredadas son gravables como ingreso ordinario.
- Cuentas IRA/401(k) heredadas: Las cuentas de jubilación tradicionales pagan impuestos cuando el beneficiario retira fondos (igual que si la persona fallecida los hubiera retirado). Cuentas Roth IRA heredadas: los retiros están libres de impuestos.
- Ganancias de capital al vender: Si usted hereda acciones con un valor de $100K y las vende por $120K, paga impuesto sobre ganancias de capital por la ganancia de $20K (usando la base fiscal incrementada).
Impuesto sucesorio o estate tax (lo paga el patrimonio, no los beneficiarios):
- Impuesto sucesorio federal (estate tax) 2026: Los primeros $15 millones están exentos (por persona). La tasa máxima es del 40% sobre el monto que excede la exclusión. Ejemplo: un patrimonio de $15 millones no debe impuesto sucesorio federal en 2026; un patrimonio de $16 millones tiene $1 millón por encima de la exclusión, gravado al 40% ($400,000). No hay ninguna reducción programada bajo la ley actual, y la exclusión se ajusta por inflación a partir de 2027.
- Impuesto sucesorio de California: Ninguno. California no tiene impuesto sucesorio estatal (estate tax) ni impuesto a la herencia.
- Quién paga: El patrimonio paga antes de distribuir a los beneficiarios. Los beneficiarios reciben su parte después de pagados los impuestos sucesorios.
Incremento de la base fiscal (step-up in basis), un enorme beneficio fiscal: Cuando usted hereda bienes, recibe un "incremento" (step-up) de la base de costo hasta el valor justo de mercado en la fecha del fallecimiento. Esto elimina el impuesto sobre ganancias de capital por la plusvalía acumulada durante la vida de la persona fallecida.
Ejemplo: Su mamá compró una casa en 1980 por $100K. Vale $900K cuando ella muere en 2025. Usted la hereda. Su nueva base de costo: $900K (no $100K). Si la vende de inmediato por $900K: $0 de impuesto sobre ganancias de capital. Si la vende más adelante por $950K: impuesto sobre ganancias de capital solo por la ganancia de $50K (de $900K a $950K). Usted evita el impuesto sobre la plusvalía de $800K acumulada durante la vida de su mamá.
¿Cuánto tiempo toma liquidar un living trust después del fallecimiento?
Liquidar un living trust después del fallecimiento lleva tiempo, pero se hace sin acudir al tribunal de sucesiones. Los patrimonios con bienes inmuebles, participaciones en negocios o complicaciones fiscales tardan más que los patrimonios sencillos con bienes líquidos. Compare esto con el proceso de sucesión (probate) de California, que a menudo tarda de 12 a 18 meses o más. El fiduciario sucesor puede distribuir los bienes después de completar las notificaciones requeridas (Probate Code § 16061.7), pagar las deudas y presentar las declaraciones de impuestos necesarias, sin necesidad de aprobación judicial.
Cronograma para un patrimonio sencillo (cuentas bancarias, casa, bienes habituales):
- Primero: El fiduciario sucesor obtiene las actas de defunción, localiza el documento del fideicomiso y asegura los bienes
- Después: Envía los avisos a los beneficiarios y herederos, notifica a las instituciones financieras
- Luego: Hace el inventario de los bienes, paga las facturas inmediatas, presenta las reclamaciones de seguros de vida
- Luego: Paga las deudas restantes, presenta las declaraciones de impuestos finales, distribuye los bienes
- Finalmente: Distribuciones finales, terminación del fideicomiso, proceso concluido
Cronograma para un patrimonio complejo (negocio, propiedad de alquiler, impuestos sucesorios):
- Meses 1 a 2: Los mismos pasos iniciales más la valuación del negocio, los avalúos de las propiedades y el análisis del impuesto sucesorio (estate tax)
- Meses 2 a 4: Administrar las operaciones en curso del negocio o de los alquileres, presentar la declaración del impuesto sucesorio si es necesaria (vence 9 meses después del fallecimiento)
- Meses 4 a 6: Vender o transferir las participaciones en negocios, distribuir los bienes, rendición de cuentas final
- Total: de 4 a 6 meses para la liquidación completa
Lo que retrasa la liquidación del fideicomiso:
- Ventas de bienes inmuebles (hay que poner la propiedad en venta y encontrar comprador; el escrow normalmente toma de 30 a 60 días)
- Participaciones en negocios (la valuación y la venta pueden tomar meses)
- Declaración del impuesto sucesorio o estate tax (requerida para patrimonios de más de $15M; vence 9 meses después del fallecimiento)
- Disputas entre beneficiarios (los desacuerdos deben resolverse)
- Bienes complejos (colecciones de arte, propiedad intelectual que requieren avalúo o valuación)
- Propiedades fuera del estado (pueden requerir procesos auxiliares)
Lo que NO retrasa la liquidación del fideicomiso (a diferencia del proceso de sucesión o probate):
- ✓ No hay que esperar fechas de audiencia en el tribunal (el probate se demora de 30 a 60 días por cada audiencia)
- ✓ No hay un periodo obligatorio de 120 días para reclamaciones de acreedores (el fideicomiso puede pagar las deudas conocidas de inmediato)
- ✓ No se requiere aprobación judicial para vender bienes (el fiduciario sucesor decide)
- ✓ No se presenta una rendición de cuentas formal ante el tribunal (solo una rendición de cuentas informal a los beneficiarios)
- ✓ No hay requisitos de publicación (no hay que esperar 4 semanas por los avisos en el periódico)
¿Se puede impugnar un living trust en California?
Sí, un living trust se puede impugnar en California, pero es mucho más difícil impugnarlo con éxito que un testamento. Los motivos para impugnar un fideicomiso incluyen la falta de capacidad (que el fideicomitente no estuviera mentalmente capacitado al crear el fideicomiso), la influencia indebida (que alguien haya coaccionado al fideicomitente), el fraude (que el fideicomitente haya sido engañado sobre el contenido del fideicomiso) o el otorgamiento indebido (que no se haya firmado correctamente). Sin embargo, los fideicomisos tienen protecciones integradas que hacen que las impugnaciones sean más difíciles y menos comunes que las impugnaciones de testamentos.
Motivos legales para impugnar un fideicomiso en California:
- Falta de capacidad: El fideicomitente no entendía lo que hacía (demencia, enfermedad mental, intoxicación). La carga de la prueba recae en quien impugna; se presume que el fideicomitente tenía capacidad.
- Influencia indebida: Alguien usó una posición de poder o de confianza para manipular al fideicomitente y hacer que cambiara a los beneficiarios. Se debe probar: (1) una víctima vulnerable, (2) la autoridad de quien influyó, (3) las acciones y tácticas utilizadas, (4) un resultado injusto.
- Fraude: El fideicomitente fue engañado sobre el contenido o el efecto del fideicomiso. Se debe probar que el fideicomitente se basó en información falsa y que no habría creado el fideicomiso de haber sabido la verdad.
- Error: El fideicomiso no refleja la intención del fideicomitente debido a un error en la redacción o en la firma. Se debe demostrar que el fideicomitente quería algo distinto.
- Coacción: El fideicomitente fue amenazado o coaccionado para crear o enmendar el fideicomiso. Es poco común y difícil de probar.
- Otorgamiento indebido: El fideicomiso no se firmó correctamente como lo exige la ley de California (la notarización y los testigos no son requisitos de validez). Por lo general es fácil de probar o refutar con base en el propio documento.
Por qué los fideicomisos son más difíciles de impugnar que los testamentos:
- Se crea en vida: El fideicomitente está vivo cuando se crea el fideicomiso y lo administra activamente durante años. Es difícil alegar que no lo entendía. Los testamentos se firman una vez y se guardan en un cajón; es más fácil alegar confusión.
- Preparación profesional: La mayoría de los fideicomisos los preparan abogados, con evaluación de la capacidad y notas detalladas. Los testamentos de plantilla son más comunes y más fáciles de impugnar.
- Administración continua: El fideicomitente actúa como fiduciario y realiza transacciones que demuestran su capacidad. Demuestra entendimiento e intención a lo largo del tiempo.
- Naturaleza revocable: El fideicomitente pudo haber cambiado el fideicomiso en cualquier momento, pero no lo hizo. Demuestra una intención sostenida, no un lapso momentáneo ni una influencia.
- Menos emocional: Los fideicomisos evitan el ambiente público y emocional del tribunal de sucesiones, que fomenta las impugnaciones. La administración privada del fideicomiso es más tranquila.
Cómo proteger su fideicomiso de impugnaciones:
- Use un abogado: Un fideicomiso preparado por un abogado, con notas contemporáneas sobre la capacidad y la intención, es mucho más difícil de impugnar.
- Evaluación médica: Si usted es una persona mayor o tiene problemas de salud, obtenga una carta del médico que confirme su capacidad mental al crear el fideicomiso.
- Grabación en video: Grábese explicando el fideicomiso, nombrando a los beneficiarios y confirmando que nadie lo está presionando (guárdela junto con el fideicomiso).
- Cláusula de no impugnación: Disposición del fideicomiso: "Todo beneficiario que impugne este fideicomiso pierde su herencia". California hace cumplir estas cláusulas (Probate Code § 21311) SI quien impugna no tiene causa probable.
- Explíquelo a su familia: Hable de las disposiciones del fideicomiso mientras viva. Las sorpresas causan impugnaciones; el entendimiento las previene.
- Actualizaciones periódicas: Actualice el fideicomiso cada 3 a 5 años o después de eventos importantes en su vida. Demuestra una intención sostenida a lo largo del tiempo.
Plazos y costos de una impugnación del fideicomiso: Si alguien impugna su fideicomiso, el litigio puede ser largo y costoso, y los honorarios legales pueden pagarse con los bienes del fideicomiso antes de la distribución.
¿Qué es la administración de un fideicomiso en California?
La administración de un fideicomiso en California es el proceso de administrar y distribuir los bienes del fideicomiso después de la muerte del fideicomitente, a cargo del fiduciario sucesor y sin supervisión judicial. La administración incluye reunir los bienes, pagar las deudas e impuestos, notificar a los beneficiarios, administrar las propiedades durante el periodo de liquidación y distribuir los bienes según las instrucciones del fideicomiso. A diferencia del proceso de sucesión (probate, la administración del patrimonio bajo supervisión judicial), la administración de un fideicomiso es privada, evita el calendario del tribunal de sucesiones (el probate a menudo tarda de 12 a 18 meses o más) y es menos costosa.
Pasos clave en la administración de un fideicomiso en California:
- Aceptar el cargo de fiduciario: El fiduciario sucesor acepta formalmente el cargo (si lo rechaza, asume el siguiente sucesor nombrado en el fideicomiso)
- Notificar a los beneficiarios (obligatorio por ley): El California Probate Code § 16061.7 exige enviar el aviso dentro de los 60 días siguientes al fallecimiento, o al día en que el sucesor entra en funciones si el fallecimiento dejó vacante el cargo de fiduciario. Debe incluir: (a) la existencia e identificación del fideicomiso, (b) el nombre y la dirección del fiduciario, (c) el derecho a solicitar una copia del fideicomiso, (d) la dirección postal para otros avisos
- Notificar a los herederos: Se debe notificar a las personas que heredarían si no hubiera fideicomiso (herederos intestados), aunque tal vez no reciban nada. Protege contra reclamaciones posteriores.
- Inventariar y valuar los bienes: Enumere todos los bienes del fideicomiso con su valor a la fecha del fallecimiento (necesario para las declaraciones de impuestos y la distribución). Obtenga avalúos de los bienes inmuebles, las participaciones en negocios y los objetos de colección.
- Administrar los bienes del fideicomiso: Pagar la hipoteca, los impuestos prediales y el seguro. Mantener las propiedades de alquiler y cobrar las rentas. Administrar las cuentas de inversión (deber de prudencia). Continuar o liquidar cualquier participación en negocios.
- Pagar deudas y gastos: Facturas médicas finales, tarjetas de crédito, gastos funerarios, gastos continuos del fideicomiso (honorarios del fiduciario, abogado, contador). California no tiene un periodo obligatorio de reclamaciones de acreedores para los fideicomisos (a diferencia de los 120 días del proceso de sucesión o probate).
- Presentar las declaraciones de impuestos: El Formulario 1040 final de la persona fallecida (federal y estatal). El Formulario 1041 del fideicomiso/patrimonio si el fideicomiso genera ingresos durante la administración. La declaración del impuesto sucesorio (estate tax), Formulario 706, si el patrimonio excede $15M (2026). California no tiene un impuesto sucesorio separado.
- Distribuir los bienes: Siga las instrucciones del fideicomiso al pie de la letra. Distribuya primero los legados específicos (joyas, vehículos, objetos personales). Pague los legados generales ($X a cada nieto). Distribuya el remanente (todo lo demás) según los porcentajes o partes. Obtenga recibos de los beneficiarios.
- Preparar la rendición de cuentas: La ley de California exige que el fiduciario entregue a los beneficiarios una rendición de cuentas que muestre: los ingresos recibidos, los gastos pagados, las distribuciones realizadas y los bienes restantes. Los beneficiarios pueden renunciar a la rendición de cuentas formal.
- Cerrar el fideicomiso: Después de todas las distribuciones, prepare la rendición de cuentas final, obtenga de los beneficiarios cartas de liberación de responsabilidad, cierre las cuentas bancarias del fideicomiso, presente la declaración de impuestos final (si corresponde) y conserve los registros durante 7 años.
Deberes del fiduciario y posible responsabilidad:
- Deber fiduciario: Actuar en el mejor interés de los beneficiarios, no en el propio
- Deber de lealtad: Sin operaciones en beneficio propio ni conflictos de interés
- Deber de imparcialidad: Tratar a todos los beneficiarios con equidad (no por igual, sino con equidad según los términos del fideicomiso)
- Deber de prudencia: Administrar los bienes como lo haría una persona razonable
- Deber de informar: Mantener a los beneficiarios razonablemente informados
- Responsabilidad personal: El fiduciario puede ser considerado personalmente responsable por incumplir sus deberes, por pérdidas debidas a una mala administración o por no seguir las instrucciones del fideicomiso
Costos de la administración del fideicomiso:
- Honorarios del fiduciario: la ley de California permite una "compensación razonable" (muchos fiduciarios familiares actúan sin cobrar)
- Honorarios de abogado: dependen de la complejidad (opcional: en patrimonios sencillos, el fiduciario a menudo puede encargarse sin abogado). Para recibir nuestra ayuda con la administración de un fideicomiso, llame al (818) 337-4071 para solicitar una cotización.
- Contador/CPA para las declaraciones de impuestos
- Avalúos
- Compare: solo los honorarios del proceso de sucesión (probate) fijados por ley son $26,000 en un patrimonio de $500,000
¿Un living trust tiene que estar notarizado en California?
Técnicamente, un fideicomiso no requiere notarización para ser válido en California, pero la notarización es muy recomendable y, en la práctica, obligatoria. Las escrituras de bienes inmuebles DEBEN estar notarizadas para registrarse en el condado. La mayoría de los bancos exigen notarización para cambiar la titularidad de las cuentas. La notarización prueba la autenticidad y hace que el fideicomiso sea mucho más difícil de impugnar. El costo es de $15 por firma en California.
Aunque la ley de California no exige la notarización del fideicomiso para su validez, la realidad práctica dicta lo contrario. Sin notarización: los bancos pueden negarse a cambiar la titularidad de las cuentas, las compañías de títulos pueden rechazar el fideicomiso para las transferencias de bienes inmuebles, y el fideicomiso es más fácil de impugnar después del fallecimiento. Todo paquete de living trust debe notarizarse al momento de firmarlo.
¿Un living trust se registra en California?
No, el living trust en sí NO se registra ante ninguna agencia gubernamental en California y permanece completamente privado. Sin embargo, la escritura que transfiere los bienes inmuebles AL fideicomiso SÍ se registra ante el registrador del condado. Esta escritura muestra que la propiedad se transfirió al fideicomiso, pero el documento del fideicomiso en sí (que muestra a los beneficiarios y los términos de distribución) nunca se hace público.
Esta privacidad es una gran ventaja frente a los testamentos, que se vuelven registro público cuando se presentan ante el tribunal de sucesiones. El documento de su fideicomiso, incluidos los valores de los bienes, los nombres de los beneficiarios y las instrucciones de distribución, se mantiene confidencial. Solo el registro de la escritura de la propiedad muestra que "John Smith" transfirió la propiedad a "John Smith, Trustee of the Smith Family Trust", sin revelar nada sobre los beneficiarios ni los montos.
Lo que SÍ se registra: Las escrituras de transferencia de bienes inmuebles, las escrituras de reconveyance (liberación de la hipoteca, al vender una propiedad del fideicomiso) y las nuevas escrituras al comprar una propiedad a nombre del fideicomiso. Lo que NO se registra: El documento del fideicomiso en sí, las enmiendas, las designaciones de beneficiarios y las cesiones de bienes personales.
¿Cuánto tiempo toma liquidar un living trust después del fallecimiento?
Liquidar un living trust lleva tiempo, pero se hace sin acudir al tribunal de sucesiones, y los patrimonios complejos tardan más que los sencillos. Compare esto con el proceso de sucesión (probate), que a menudo tarda de 12 a 18 meses o más. Las principales demoras son la espera de las actas de defunción, el pago de las facturas finales y la presentación de las declaraciones de impuestos. El fiduciario sucesor puede distribuir los bienes después de completar las notificaciones requeridas (Probate Code § 16061.7).
Pasos en un patrimonio sencillo: Pareja casada, residencia principal, cuentas bancarias, beneficiarios habituales, sin deudas más allá de los gastos finales, sin necesidad de declaración del impuesto sucesorio. Primero: actas de defunción, notificar a los beneficiarios. Luego: pagar facturas, transferir cuentas. Finalmente: distribuciones finales.
Cronograma de un patrimonio complejo (2 a 6 meses): Bienes inmuebles por vender, participaciones en negocios, inversiones que requieren liquidación, declaración del impuesto sucesorio (Formulario 706), múltiples beneficiarios con legados específicos, bienes que siguen generando ingresos. Meses 1 a 2: notificaciones, administración de los bienes. Meses 3 a 4: venta de propiedades, presentación de impuestos. Meses 5 a 6: rendición de cuentas final, distribuciones.
¿Los beneficiarios pagan impuestos por la herencia de un living trust?
No, los beneficiarios no pagan impuesto sobre la renta por los bienes heredados de un living trust. La herencia no se considera ingreso gravable. Los bienes reciben una "base fiscal incrementada" (stepped-up basis) hasta el valor justo de mercado al momento del fallecimiento, lo que elimina las ganancias de capital por la plusvalía. California no tiene impuesto estatal a la herencia ni impuesto sucesorio. El impuesto sucesorio federal (estate tax) solo aplica a patrimonios que exceden los $15 millones (2026).
Ejemplo de base fiscal incrementada: Su padre o madre compró una casa en 1980 por $100,000. Al fallecer en 2025, vale $1,000,000. Usted la hereda a través del fideicomiso. Su base es de $1,000,000 (incrementada), no de $100,000. Si la vende por $1,000,000, no debe nada de impuesto sobre ganancias de capital. La plusvalía de $900,000 está libre de impuestos.
Excepciones en las que los beneficiarios SÍ pagan impuestos:
- Cuentas IRA/401(k) heredadas: Los retiros se gravan como ingreso ordinario (la mayoría de los beneficiarios deben retirar los fondos en un plazo de 10 años)
- Ingresos del fideicomiso durante la administración: Si el fideicomiso genera intereses, dividendos o rentas antes de la distribución, los beneficiarios pagan impuestos sobre su parte
- Propiedad vendida después de heredarla: Las ganancias por encima de la base fiscal incrementada son gravables
Otras preguntas frecuentes
¿Es legítimo LivingTrustCalifornia.com?
Sí, LivingTrustCalifornia.com es un servicio legítimo de planificación patrimonial en California respaldado por la abogada Rozsa Gyene (Colegio de Abogados de California, n.º 208356), con más de 25 años de experiencia legal. Cada documento es revisado por una abogada con licencia en California antes de entregarse y está preparado para cumplir con los requisitos del California Probate Code. Nuestra oficina está ubicada en 3500 W. Olive Ave., Suite 300, Burbank, CA 91505.
Puede verificar las credenciales de la abogada en el sitio web del Colegio de Abogados de California (State Bar). A diferencia de los sitios de plantillas o los servicios de ensamblaje de documentos, nosotros ofrecemos una revisión obligatoria por parte de la abogada, incluida en la tarifa fija. LegalZoom ya no vende la revisión por abogado como un complemento de pago único; su acceso a un abogado solo viene con una suscripción Premium renovable. La abogada Gyene tiene licencia para ejercer la abogacía en California desde 2000.
¿Los living trusts en línea son tan buenos como los preparados por un abogado?
Los living trusts en línea con revisión de abogado son legalmente equivalentes a los fideicomisos preparados por un abogado de forma tradicional y ofrecen la misma protección legal a un costo menor. La clave es asegurarse de que el servicio incluya documentos específicos para California y revisión por abogado. Los documentos de LivingTrustCalifornia.com se redactan con plantillas específicas para California y los revisa una abogada con licencia en California (Colegio de Abogados de California, n.º 208356) para cumplir con los requisitos del California Probate Code.
La diferencia entre los servicios en línea y los tradicionales no es la calidad. Es el nivel de personalización y el precio. Los servicios en línea funcionan bien para muchas familias de California: casadas o solteras, con residencia principal, deseos comunes respecto a los beneficiarios y bienes sencillos. Los abogados tradicionales (a menudo varios miles de dólares) son mejores para situaciones complejas: intereses comerciales, bienes inmuebles en otro estado, un beneficiario con necesidades especiales, una familia ensamblada con intereses en conflicto o un patrimonio cercano a la exención federal del impuesto sobre el patrimonio ($15,000,000 en 2026).
Qué hace que los fideicomisos en línea sean legalmente equivalentes: El mismo lenguaje legal y las mismas disposiciones, cláusulas y citas específicas de California, revisión por abogado antes de la entrega, preparación conforme a los requisitos de otorgamiento del Probate Code, y una certificación del fideicomiso que los bancos usan para confirmar la autoridad del fiduciario.
¿Pueden los bancos rechazar un living trust creado en línea?
Los bancos y las compañías de títulos pueden basarse en una certificación del fideicomiso de California en lugar del documento completo del fideicomiso, ya sea que el fideicomiso se haya creado en línea o por un abogado tradicional. Conforme al California Probate Code § 18100.5, una empresa que la rechace de mala fe y exija el fideicomiso completo puede ser responsable de los daños resultantes y de los honorarios de abogado. Una Certificación del fideicomiso (Certificate of Trust), incluida en nuestro paquete, suele ser todo lo que se necesita para que el banco lo acepte.
La Certificación del fideicomiso resume la información clave sin revelar los beneficiarios ni los términos de distribución. Esto es lo que los bancos realmente piden.
Si un banco cuestiona su fideicomiso: presente la Certificación del fideicomiso (Certificate of Trust), no el documento completo del fideicomiso; cite el California Probate Code § 18100.5; pida hablar con el departamento legal del banco; comuníquese con nuestra abogada para obtener apoyo de verificación (lo ofrecemos gratis a nuestros clientes); presente una queja ante el Departamento de Protección Financiera de California (California Department of Financial Protection) si lo rechazan sin motivo razonable.
¿Qué pasa si mi living trust en línea tiene errores?
Si sus documentos de LivingTrustCalifornia.com contienen errores, nuestro proceso de revisión por una abogada los detecta antes de la entrega, y por eso la revisión por una abogada está incluida, no es opcional. Cada documento que creamos es revisado por la abogada Rozsa Gyene, Colegio de Abogados de California n.º 208356.
Si se descubre un error después de la firma, usted puede hacer una enmienda o una reformulación completa (restatement) (llame al (818) 337-4071 para consultar precios). Para nuestros clientes, ofrecemos correcciones gratuitas de cualquier error en los documentos que preparamos y revisamos.
Errores comunes de los fideicomisos en línea que evitamos: formalización incorrecta (falta de firmas/notarización), designaciones de beneficiarios poco claras, falta de disposiciones sobre incapacidad, sucesión de fiduciarios incorrecta, omisión de cláusulas específicas de California, errores en la escritura de transferencia de bienes inmuebles, falta de disposiciones del testamento de respaldo (pour-over will).
¿Puedo crear un living trust si soy soltero(a) en California?
Sí, las personas solteras pueden y deben crear un living trust en California, especialmente si usted es dueño(a) de bienes inmuebles o tiene bienes por más de $208,850. De hecho, las personas solteras se benefician MÁS de un fideicomiso porque sin un cónyuge, no hay transferencia automática: sin una planificación adecuada, todo pasa por el proceso de sucesión (probate). Nuestro paquete de fideicomiso individual cuesta $400 e incluye los mismos documentos completos que el de las parejas: living trust, testamento de respaldo (pour-over will), poder notarial, directiva de atención médica y autorización HIPAA.
Las personas solteras deben prestar especial atención a: (1) nombrar a un fiduciario sucesor de confianza (ya que no hay cónyuge), (2) incluir beneficiarios contingentes en caso de que los beneficiarios principales fallezcan antes que usted, (3) establecer poderes notariales para situaciones de incapacidad, (4) especificar con claridad sus deseos de atención médica, (5) considerar quién administrará las finanzas si usted queda incapacitado(a).
¿Pueden las parejas no casadas crear un living trust conjunto en California?
Sí, las parejas no casadas pueden crear un living trust conjunto en California por $500 (lo mismo que las parejas casadas). Sin embargo, las parejas no casadas deben entender diferencias clave: las leyes de propiedad comunitaria de California no aplican, así que la titularidad de los bienes debe documentarse con claridad. La propiedad separada de cada miembro de la pareja permanece separada dentro del fideicomiso.
Nuestro cuestionario de fideicomiso conjunto contempla específicamente a las parejas no casadas, asegurando la asignación correcta de los bienes de propiedad separada y permitiendo al mismo tiempo que la propiedad en común (que se posee como joint tenants o tenants in common) se transfiera sin complicaciones. Recomendamos que las parejas no casadas especifiquen con claridad qué sucede si la relación termina mientras ambos viven.
Disposiciones que debe incluir el fideicomiso de una pareja no casada: identificación clara de la propiedad separada frente a la propiedad conjunta, qué sucede si la relación termina (quién se queda con qué), decisiones de atención médica el uno por el otro, si la pareja sobreviviente tiene el uso vitalicio de la casa, división de las cuentas bancarias conjuntas, instrucciones en caso de que ambos fallezcan al mismo tiempo.
¿Cómo incluyo mi casa en mi living trust?
Para incluir su casa en su living trust, usted debe firmar y registrar una nueva escritura que transfiera la propiedad de usted como persona individual a usted como fiduciario. Por ejemplo: "John Smith" pasa a ser "John Smith, Trustee of the Smith Family Trust dated [date]." Esta escritura debe notarizarse y registrarse en la oficina del registrador de su condado. Las tarifas de registro las fija su condado y varían; la oficina del registrador de su condado puede indicarle el monto exacto.
Nuestro paquete de living trust de $400 a $500 incluye instrucciones paso a paso para el registro. La escritura en sí tiene un costo aparte de $100 por propiedad, y usted la registra. El proceso: (1) completar una escritura de transferencia al fideicomiso nombrando al fideicomiso como nuevo propietario, (2) firmar y notarizar la escritura, (3) registrarla en la oficina del registrador del condado (lleve el original + una copia), (4) pagar la tarifa de registro (la fija su condado y varía; la oficina del registrador de su condado puede indicarle el monto exacto), (5) recibir la escritura registrada en 2 a 4 semanas, (6) guardarla con los documentos del fideicomiso.
¿Cuál es el límite de patrimonio pequeño en California para evitar el proceso de sucesión (probate)?
El límite de patrimonio pequeño (small estate) de California es de $208,850 (vigente desde el 1 de abril de 2025; se ajusta periódicamente por inflación). Los patrimonios con bienes totales por debajo de este umbral pueden usar procedimientos de transferencia simplificados en lugar del proceso de sucesión (probate) completo. Sin embargo, los bienes inmuebles no pueden usar la declaración jurada de patrimonio pequeño (small estate affidavit), sin importar su valor. Una casa no siempre necesita el probate completo: para fallecimientos ocurridos el 1 de abril de 2025 o después, una residencia principal con un valor de hasta $750,000 puede transferirse mediante una petición judicial conforme al Probate Code 13151, que es más sencilla que el probate completo pero sigue siendo un trámite ante el tribunal. Las casas de más de $750,000, y los bienes inmuebles que no eran la residencia principal (por encima de $69,625), generalmente necesitan el probate completo, a menos que estén en un fideicomiso o se transfieran de otra manera.
Esto significa que si usted es dueño(a) de bienes inmuebles en California, incluso un condominio modesto o un terreno baldío, un living trust es una de las formas más confiables de mantenerlos fuera del tribunal. Con una mediana del valor de las viviendas en California que supera los $800,000, la gran mayoría de los propietarios necesitan un living trust sin importar el umbral de patrimonio pequeño. El límite de $208,850 cuenta el valor bruto de sus bienes inmuebles y personales en California, dejando fuera ciertos bienes enumerados en el Probate Code 13050 y una residencia principal que se transfiere mediante una petición conforme al Probate Code 13151. La declaración jurada en sí solo recoge bienes personales: cuentas bancarias, vehículos, pertenencias personales, acciones (que no estén en una cuenta de corretaje). Los bienes inmuebles se transfieren mediante la declaración jurada del Probate Code 13200 (hasta $69,625) o una petición 13151 (una residencia principal de hasta $750,000).
Limitaciones del procedimiento de patrimonio pequeño: la declaración jurada no puede usarse para bienes inmuebles (una residencia principal de hasta $750,000 necesita la petición judicial aparte conforme al Probate Code 13151), requiere una espera de 40 días después del fallecimiento, los acreedores todavía pueden presentar reclamaciones, los beneficiarios deben acudir a cada institución por separado, no hay supervisión judicial (posibilidad de disputas), muchos bancos se resisten a aceptar declaraciones juradas de patrimonio pequeño.
¿Cuánto cuesta el proceso de sucesión (probate) en California en 2026?
Los costos del proceso de sucesión (probate) en California siguen una tabla de honorarios fijada por ley que establece honorarios tanto para el abogado COMO para el albacea según el valor bruto del patrimonio. Para un patrimonio de $500,000, solo los honorarios fijados por ley suman $26,000 ($13,000 abogado + $13,000 albacea). Para un patrimonio de $1,000,000, los honorarios llegan a $46,000. Estos honorarios se calculan sobre el valor bruto, no sobre el capital neto, así que una casa con hipoteca igual se cuenta por su valor de mercado completo.
Tabla de honorarios fijados por ley para el proceso de sucesión (probate) en California (2026):
- Patrimonio de $100,000 = $8,000 en total ($4,000 abogado + $4,000 albacea)
- Patrimonio de $300,000 = $18,000 en total ($9,000 abogado + $9,000 albacea)
- Patrimonio de $500,000 = $26,000 en total ($13,000 abogado + $13,000 albacea)
- Patrimonio de $1,000,000 = $46,000 en total ($23,000 abogado + $23,000 albacea)
- Patrimonio de $2,000,000 = $66,000 en total ($33,000 abogado + $33,000 albacea)
Más costos adicionales: tarifas de presentación ante el tribunal ($435, o $450 en Riverside y San Francisco), tarifas de publicación, honorarios de tasación, primas de fianza, honorarios de contabilidad. Un living trust financiado de $400 a $500 evita todo esto para los bienes que contiene.
¿Cuánto tarda el proceso de sucesión (probate) en California?
El proceso de sucesión (probate) en California a menudo tarda de 12 a 18 meses o más, y los patrimonios complejos pueden tardar más. Durante este tiempo, los beneficiarios generalmente no pueden acceder a los bienes, vender propiedades ni distribuir la herencia.
Cronograma típico del proceso de sucesión (probate) en California:
- Meses 1 a 2: preparación y presentación de la petición, audiencia inicial en el tribunal (4 a 6 semanas después)
- Meses 2 a 3: emisión de las cartas de administración (Letters of Administration), publicación del aviso a los acreedores
- Meses 3 a 7: periodo obligatorio de 120 días para reclamaciones de acreedores (exigido por ley)
- Meses 6 a 9: inventario y tasación, pago de las reclamaciones válidas de acreedores
- Meses 9 a 12: presentación de las declaraciones de impuestos federales/estatales, petición de distribución final
- Meses 12 a 18: audiencia final, orden judicial, distribución a los beneficiarios
Un living trust evita todo esto. Los bienes se transfieren a los beneficiarios sin pasar por el tribunal de sucesiones: sin audiencias judiciales y sin aviso público. La diferencia de tiempo por sí sola justifica el costo del fideicomiso de $400 a $500.
¿Necesito registrar mi living trust en California?
No, California no exige registrar el living trust ante ninguna agencia estatal. A diferencia de algunos estados, California no tiene un registro de fideicomisos. Su fideicomiso entra en vigor inmediatamente al firmarse, sin que se requiera ninguna presentación ante el gobierno. (La notarización no es necesaria para su validez, pero los bancos y las compañías de títulos comúnmente la esperan.)
El único "registro" necesario es práctico: notificar a las instituciones financieras para cambiar la titularidad de las cuentas y registrar escrituras para transferir bienes inmuebles. Estos son pasos para transferir bienes al fideicomiso (funding), no requisitos legales de registro. El documento de su fideicomiso se mantiene privado y nunca se presenta ante ningún tribunal ni oficina gubernamental. Esta privacidad es una de las ventajas clave frente a los testamentos, que se vuelven registro público cuando pasan por el proceso de sucesión (probate).
¿Puedo poner mi propiedad de alquiler en un living trust?
Sí, las propiedades de alquiler pueden y deben colocarse en un living trust. El proceso de transferencia es idéntico al de su residencia principal: una nueva escritura que transfiere de "John Smith" a "John Smith, Trustee of the Smith Family Trust." El fideicomiso pasa a ser el propietario legal, pero usted sigue cobrando la renta, pagando los gastos y administrando la propiedad exactamente como antes.
Consideraciones importantes para propiedades de alquiler:
- Pólizas de seguro: actualícelas para indicar al fideicomiso como propietario (mantiene la cobertura, puede reducir ligeramente las primas)
- Propiedades de alquiler a nombre de una LLC: transfiera al fideicomiso la participación en la LLC, no la propiedad directamente (evita afectar la protección de responsabilidad de la LLC)
- Hipotecas existentes: la mayoría tiene cláusulas de vencimiento por venta ("due on sale"), pero las transferencias a un fideicomiso normalmente están exentas conforme a la ley federal (Garn-St. Germain Act §1701j-3)
- Contratos de arrendamiento: los contratos existentes siguen siendo válidos; no es necesario volver a firmarlos
- Tratamiento fiscal: sin cambios; los ingresos por alquiler se siguen declarando en el Anexo E (Schedule E)
¿Qué pasa con mi living trust si me mudo fuera de California?
Si usted se muda fuera de California, su living trust de California generalmente sigue siendo válido, pero debe ser revisado por un abogado de su nuevo estado durante el primer año. Cada estado tiene leyes de fideicomisos, protecciones de vivienda familiar (homestead) y reglas de propiedad comunitaria distintas que pueden afectar la eficacia de su fideicomiso.
Consideraciones clave al mudarse:
- Transferencias de bienes inmuebles: necesitará nuevas escrituras que cumplan con los requisitos de su nuevo estado (lenguaje distinto, requisitos de testigos)
- Disposiciones específicas del estado: algunas disposiciones de California pueden no funcionar en otros estados (propiedad comunitaria, homestead)
- Implicaciones fiscales: algunos estados tienen impuesto sucesorio (estate tax) (WA, OR, MN, entre otros), lo que requiere enmiendas al fideicomiso para la planificación fiscal
- Directivas de atención médica: muchos estados no reconocen los formularios de atención médica de otros estados. Se necesitan nuevos
- Poderes notariales: las instituciones financieras del nuevo estado pueden exigir formularios de poder notarial específicos de ese estado
Nuestra recomendación: obtenga una revisión legal en su nuevo estado durante el primer año después de mudarse. Una revisión y las enmiendas que se necesiten normalmente cuestan menos que crear documentos completamente nuevos.
¿Qué hace un fiduciario sucesor cuando alguien muere?
Cuando usted fallece, su fiduciario sucesor toma el control inmediato de los bienes del fideicomiso sin intervención del tribunal. Sus deberes incluyen: notificar a los beneficiarios dentro de los 60 días (California Probate Code §16061.7), hacer el inventario de los bienes, pagar las deudas y los gastos finales, presentar las declaraciones de impuestos finales y distribuir los bienes conforme a los términos del fideicomiso. El proceso se realiza sin pasar por el tribunal de sucesiones.
Responsabilidades del fiduciario sucesor paso a paso:
- Obtener actas de defunción: pida 10 a 15 copias certificadas ($26 cada una en 2026) para bancos, compañías de títulos y agencias gubernamentales
- Notificar a los beneficiarios (exigido por ley): dentro de los 60 días, enviar un aviso por escrito que incluya: la existencia del fideicomiso, los datos de contacto del fiduciario, el derecho a solicitar una copia del fideicomiso
- Hacer el inventario de los bienes: enumerar todos los bienes del fideicomiso con sus valores a la fecha del fallecimiento (para impuestos y distribuciones)
- Administrar los bienes durante la administración: pagar la hipoteca, el seguro y el impuesto predial; administrar los ingresos por alquiler; invertir con prudencia los bienes líquidos
- Pagar deudas y gastos: facturas médicas finales, gastos funerarios, tarjetas de crédito, gastos continuos del fideicomiso
- Presentar declaraciones de impuestos: el Formulario 1040 final del fallecido, el Formulario 1041 del fideicomiso si corresponde, el Formulario 706 de impuesto sucesorio (estate tax) si el patrimonio supera los $15M
- Distribuir los bienes: seguir con precisión las instrucciones del fideicomiso, obtener recibos firmados de los beneficiarios
- Preparar la rendición de cuentas final: mostrar ingresos, gastos y distribuciones (los beneficiarios pueden renunciar a la rendición de cuentas formal)
¿Qué es la administración de un fideicomiso en California?
La administración del fideicomiso es el proceso de administrar y distribuir los bienes del fideicomiso después de que fallece la persona que lo creó, a cargo del fiduciario sucesor y sin supervisión judicial. A diferencia del proceso de sucesión (probate), la administración del fideicomiso se realiza de forma privada, sin intervención del tribunal. El fiduciario sucesor se encarga de todo: notificaciones, inventario, pago de deudas, declaraciones de impuestos y distribución a los beneficiarios.
Aunque la administración del fideicomiso es más sencilla que el proceso de sucesión (probate), los fiduciarios sucesores deberían considerar contratar a un abogado para que los oriente, especialmente en patrimonios grandes, con varios beneficiarios o con posibles conflictos familiares. Los honorarios de abogado en el probate están fijados por ley ($13,000 en un patrimonio de $500,000). Para obtener ayuda con la administración de un fideicomiso, llame al (818) 337-4071 para solicitar una cotización.
Comparación entre la administración del fideicomiso y el proceso de sucesión (probate):
| Característica | Administración del fideicomiso | Proceso de sucesión (probate) |
|---|---|---|
| Plazo | Sin calendario judicial | A menudo de 12 a 18 meses o más |
| Costo | Sin honorarios fijados por ley | $26,000-$66,000+ (honorarios fijados por ley, patrimonios de $500K a $2M) |
| Involucramiento del tribunal | Ninguno | Se requieren varias audiencias |
| Privacidad | Completamente privada | Registro público |
| Abogado requerido | Opcional (recomendado para casos complejos) | Habitual; honorarios fijados por ley |
¿Listo(a) para crear su living trust?
Obtenga documentos de living trust de California preparados y revisados por una abogada por solo $400 a $500
✓ La mayoría de las personas termina el cuestionario en 20 a 30 minutos ✓ Preparado y revisado por una abogada
Cree su fideicomiso ahora →Sin cuotas de suscripción • Abogada Rozsa Gyene, Colegio de Abogados de California n.º 208356
De nuestro blog de planificación patrimonial en California
¿Qué es un heredero? Las leyes de herencia de California explicadas
Qué es un heredero en California
¿Qué es un fiduciario? La ley de fideicomisos de California explicada
Qué es un fiduciario en California
Beneficiario vs. heredero en California: diferencias clave explicadas
Beneficiario vs. heredero en California: diferencias clave explicadas
Requisitos del living trust en California 2026: lista de verificación legal
Cada requisito del living trust en California explicado: firma, notarización, testigos, transferencia de bienes al fideicomiso (funding),...